 Электронный документооборот
 Учет и отчетность
 Проверка контрагентов
 Торговля и ритейл
 Автоматизация бизнеса
 Управление HR‑процессами
 Участие в закупках
 Коммуникации
 Сделки с недвижимостью
 Банковские услуги
 Поиск клиентов
 Маркировка товаров
 Информационная безопасность


Интеграция — это формат взаимодействия с налоговым органом, при котором напрямую обмениваются данными информационные системы компании и налоговой. Люди в этом процессе почти не участвуют, поэтому инспекция получает прямой цифровой доступ к данным.

Используемые в статье сокращения:
ИС — информационная система
НП — налогоплательщик
НО – налоговый орган
Интеграция – это доступ ИС налогового органа к ИС организации по защищенному каналу связи, который позволяет обмениваться файлами с помощью специализированных сервисов (сценариев).
В рамках интеграции ИС налогового органа АИС «Налог-3» должна «разговаривать» с ИС организации, две ИС должны понимать друг друга. Для этого был разработан автоматизированный язык общения, который состоит из набора «слов» — сценариев (сервисов).
Сценарии (сервисы) интеграции — это структурированные (типовые) сообщения, которые понятны и ИС налогового органа, и ИС организации, и которые в автоматизированном режиме отправляются по настроенному каналу связи. То есть с помощью сервисов информационного взаимодействия АИС Налог-3 «общается» с ИС организации, не отвлекая ни налогового инспектора, ни организацию.
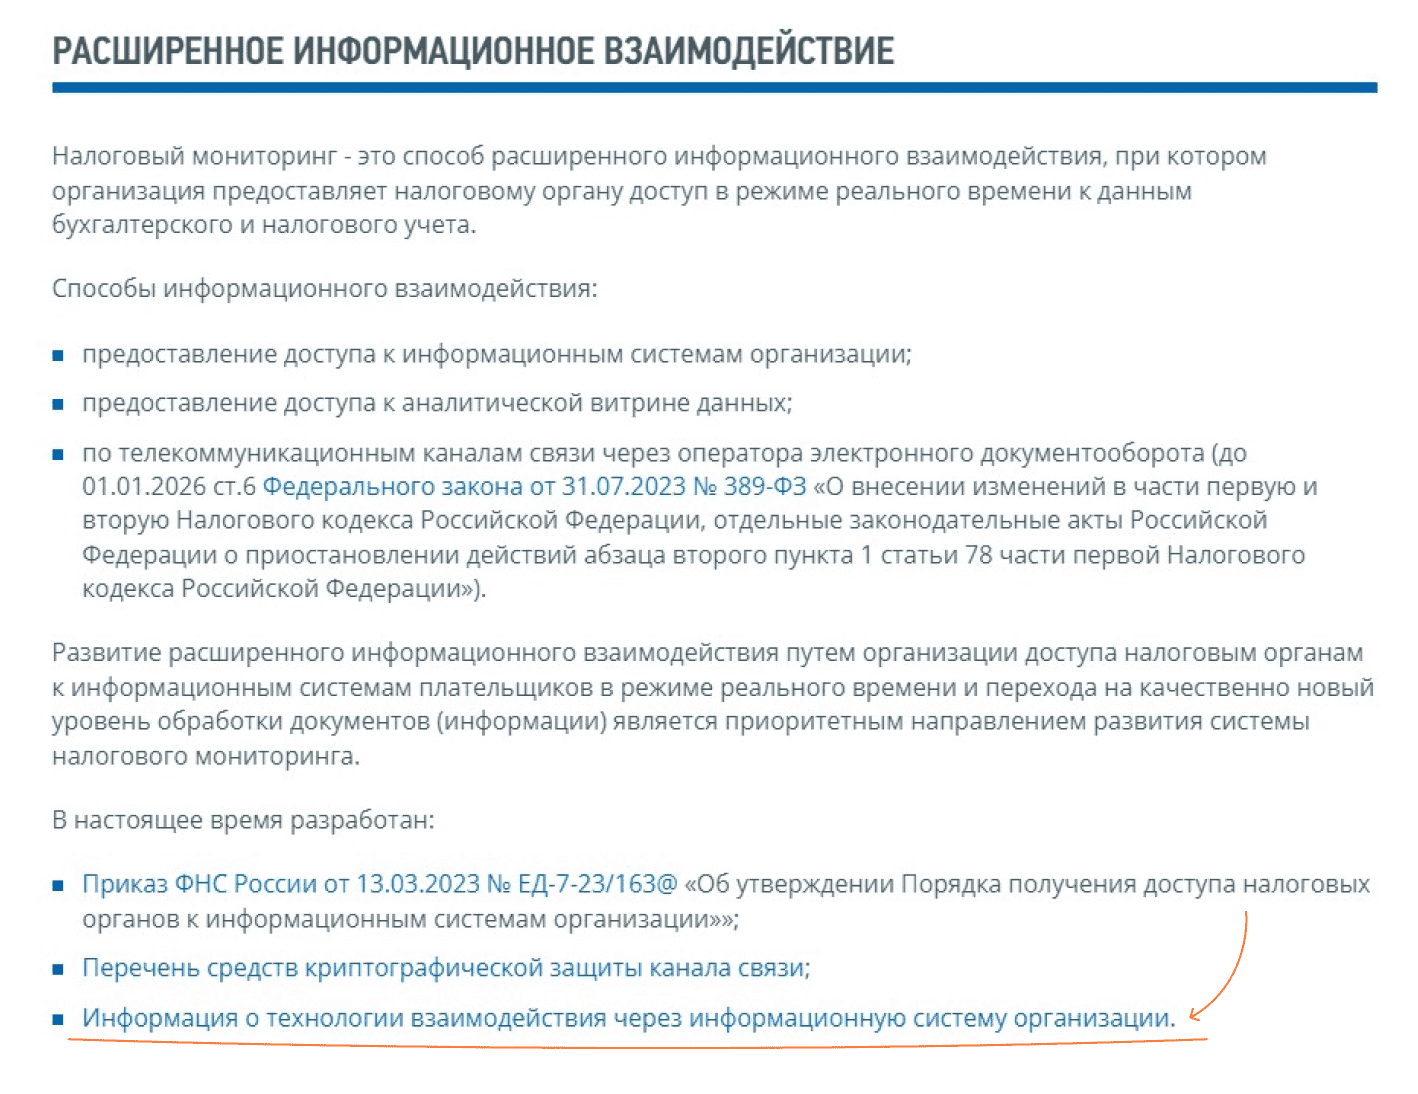
На сегодняшний день существует 17 сервисов, они опубликованы на портале ФНС РФ. Подробное описание каждого сервиса представлено в файле «Информация о технологии взаимодействия через информационную систему организации».
Все сервисы по типу взаимодействия ИС налогового органа и организации делятся на синхронные и асинхронные.
- Синхронное взаимодействие (коммуникация) подразумевает автоматизированный оперативный ответ без участия человека.
- Асинхронное взаимодействие (коммуникация) не предполагает моментальный ответ, и для его подготовки подключается организация и (или) налоговый орган, то есть присутствует человеческий фактор. На сегодняшний день к асинхронным сервисам относятся:
- Сервис № 3 «Файловый обмен».
- Сервис № 6 «Доразмещение документов».
- Сервисы №№ 12-17, связанные с истребованием документов.

Настроим интеграцию с АИС «Налог-3» для вашей компании
В таблице представлена важная информация об особенностях каждого сервиса:
| Номер сервиса | Название сервиса | Срок реализации НП | Назначение сервиса | Нормативное основание | Тип взаимодействия(автоматизация) | Инициатор отправки запроса |
|---|---|---|---|---|---|---|
| I. БЛОК «ДОСТУПНОСТЬ СИСТЕМЫ» | ||||||
| 1 | Доступность системы | 02.06.2024 | Определения доступности ИС НП | пп. 3 п. 6 ст. 105.26 НК РФ | Синхронное | ИС НО |
| 2 | Планируемая недоступность системы | 02.06.2024 | Информирование НО о доступности или планируемой недоступности ИС НП | пп. 3 п. 6 ст.105.26 НК РФ | Синхронное | ИС НП |
| II. БЛОК «ФАЙЛОВЫЙ ОБМЕН» | ||||||
| 3 | Файловый обмен | 02.06.2024 | Передача ТК от отправителя к получателю | ст. 93.1, 105.26, 105.28, 105.29, 105.30 НК РФ | Асинхронное | ИС НО ИС НП |
| III. БЛОК «ПЕРВИЧНЫЕ УЧЕТНЫЕ ДОКУМЕНТЫ» | ||||||
| 4 | Реестр документов | 02.06.2024 | Представление реестра документов, размещенных в ИС НП | п. 5 ст. 93.1, п. 2, 3 ст. 105.29 НК РФ | Синхронное | ИС НО |
| 5 | Просмотр документа | 02.06.2024 | Представление на просмотр документа, размещенного в ИС НП | пп. 1 п. 6 ст. 105.26, п. 2, 3 ст. 105.29 НК РФ | Синхронное | ИС НО |
| 6 | Доразмещение документов | 02.06.2024 | Направление запроса НО на доразмещение документов в ИС НП и получение результатов выполнения запроса | п. 6 ст. 105.26, п.1.1 ст. 105.28, п.3 ст.105.29, п. 4.2 ст.105.30 НК РФ | Асинхронное | ИС НО – инициатор отправки запроса на доразмещение документа ИС НП –инициатор отправки результата выполнения запроса на доразмещение документа в ИС НП |
| IV. БЛОК «ПОЛУЧЕНИЕ ОТЧЕТОВ, ПРОТОКОЛОВ, СВЕДЕНИЙ» | ||||||
| 7 | Отчет о работе с запросной системой | 02.06.2024 | Получение отчета о работе пользователей с запросной системой (при ее наличии) в ИС НП | п. 6 ст. 105.26, п. 2, 3 ст. 105.29 НК РФ | Синхронное | ИС НО |
| 9 | Сводный протокол операций | 02.06.2024 | Представление сводного протокола операций по периодам их отражения в бухгалтерском учете в ИС НП в целом по организации | пп. 4 п. 6 ст. 105.26, п. 2, 3 ст. 105.29 НК РФ | Синхронное | ИС НО |
| 11 | Сведения о структуре группы компаний | 02.06.2024 | Представление на регламентной основе сведений по дочерним (зависимым) организациям организации-участника НМ | - | Синхронное | ИС НП |
| V. БЛОК «ТОКЕН АУТЕНТИФИКАЦИИ» | ||||||
| 10 | Обновление токена аутентификации | 02.06.2024 | Обновление токена аутентификации ИС НП | - | Синхронное | ИС НП |
| VI. БЛОК «ИСТРЕБОВАНИЕ ДОКУМЕНТОВ» | ||||||
| 12 | Отправка требования о представлении документов (информации) | 02.06.2024 | Направление требования о представлении документов (информации) в электронной форме | ст. 93.1, 105.29 НК РФ | Асинхронное | ИС НО |
| 13 | Отправка протокола в ответ на требование о представлении документов (информации) | 02.06.2024 | Подтверждение налогоплательщиком факта получения требования о представлении документов (информации) | - | Асинхронное | ИС НП |
| 14 | Отправка уведомления о невозможности представления в установленные сроки документов (информации) | 02.06.2024 | Направление уведомления о невозможности представления в установленные сроки документов (информации) в электронной форме по требованию о представлении документов (информации) | - | Асинхронное | ИС НП |
| 15 | Решение о продлении (об отказе в продлении) сроков представления документов (информации) | 02.06.2024 | Направление решения о продлении (об отказе в продлении) сроков представления документов (информации) в электронной форме в адрес НП | п.5 ст. 105.29, п. 5 ст. 93.1 НК РФ | Асинхронное | ИС НО |
| 16 | Ответ на требование о представлении документов (информации) | 02.06.2024 | Отправка ответа на требование о представлении документов (информации) в электронной форме в адрес НО | - | Асинхронное | ИС НП |
| 17 | Обработка ответа на требование | 02.06.2024 | Информирование налогоплательщика о результатах обработки ответа на требование о представлении документов (информации) | - | Асинхронное | ИС НО |

Налоговый мониторинг с Контуром
Раскроем показатели отчетности в витрине данных и обеспечим интеграцию с АИС «Налог-3»