 Электронный документооборот
 Учет и отчетность
 Проверка контрагентов
 Торговля и ритейл
 Автоматизация бизнеса
 Управление HR‑процессами
 Участие в закупках
 Коммуникации
 Сделки с недвижимостью
 Банковские услуги
 Поиск клиентов
 Маркировка товаров
 Информационная безопасность


С 2023 года у ИП изменился порядок уплаты налогов, сборов и страховых взносов. Рассказываем о правилах, которые действуют в 2026 году, чтобы вы вовремя рассчитались с бюджетом и избежали штрафов.
ИП перешли на ЕНП
С 2023 г. индивидуальных предпринимателей перевели на единый налоговый платёж (ЕНП). По новой системе большинство налогов, сборов и взносов перечисляют одной платёжкой.
Каждому ИП в Федеральном казначействе открыли единый налоговый счёт (ЕНС), который привязан к ИНН. Теперь предприниматели исчисляют обязательства и пополняют ЕНС на общую сумму. Далее ФНС самостоятельно распределяет средства по налогам и сборам.
Деньги перечисляют в установленные сроки или заранее. Во втором случае образуется переплата, которую налоговики учтут в счёт обязательства. При желании излишне уплаченные средства можно вернуть.
Что входит в ЕНП
ИП через ЕНП может уплатить:
-
УСН, АУСН, ЕСХН, ПСН;
-
НДФЛ;
-
НДС, включая налог при импорте из стран ЕАЭС;
-
страховые взносы;
-
налог на имущество;
-
транспортный налог;
-
земельный налог;
-
акцизы;
-
водный налог;
-
налог на добычу полезных ископаемых;
-
торговый сбор.
Сборы за пользование объектами животного мира, водных биоресурсов, налог на профессиональный доход и госпошлины уплачивают по-старому или в составе единого налогового платежа — по собственному усмотрению.
В ЕНП не входят взносы на травматизм, НДФЛ с выплат иностранцам на патенте, госпошлины без исполнительного документа и туристический налог.
Когда и как платить
Чтобы вовремя исполнять обязательства, важно помнить о двух правилах.
По большинству налогов и взносов, которые платят через ЕНП, уведомление об исчисленной сумме подают не позднее 25-го числа, а деньги перечисляют не позднее 28-го числа. Но для отдельных платежей действуют свои сроки. Например, НДС при импорте товаров из стран ЕАЭС платят не позднее 20-го числа следующего месяца, а имущественные налоги ИП по налоговому уведомлению — не позднее 1 декабря.

Для наглядности рассмотрим пример. ИП Краснов Рафаэль Викторович работает на УСН «Доходы минус расходы». По итогам первого квартала предприниматель должен перечислить авансовый платёж по УСН. Раньше он рассчитывал сумму и отправлял в налоговую. Теперь порядок состоит из двух этапов:
- ИП определяет величину аванса за I квартал и не позднее 27 апреля 2026 года подаёт уведомление.
- Не позднее 28 апреля 2026 года ИП пополняет баланс ЕНС на сумму рассчитанного аванса.
Для авансов за полугодие и 9 месяцев аналогичный порядок:
| Период | Уведомление | Пополнение |
|---|---|---|
|
Полугодие |
До 27.07.2026 г. |
До 28.07.2026 г. |
|
9 месяцев |
До 27.10.2026 г. |
До 28.10.2026 г. |
До 28 апреля 2026 года Рафаэль Викторович обязан уплатить налог по УСН за 2025 год. Отдельное уведомление подавать не нужно — сумму налоговая возьмёт из декларации по УСН, которую ИП нужно сдать не позднее 27 апреля 2026 года.
Страховые взносы, акцизы, торговые сборы и другие обязательства выполняют аналогично. Особое внимание уделяют НДФЛ с зарплаты работников. Подробно мы рассказали об этом в отдельной статье.
Актуальная форма уведомления утверждена приказом ФНС России от 02.11.2022 г. № ЕД-7-8/1047@.
Во-первых, ежемесячно нужно сдавать два уведомления:
- до 25 числа текущего месяца — по НДФЛ за 1-22 число текущего месяца;
- до 3 числа следующего месяца — по НДФЛ за период с 23 по последнее число текущего месяца.
Во-вторых, нужно перечислять налог по каждому уведомлению:
- до 28 числа текущего месяца — НДФЛ за 1-22 число текущего месяца;
- до 5 числа следующего месяца — НДФЛ за период с 23 по последнее число текущего месяца.
С 2026 года у организаций и ИП появилась возможность вместо текущих уведомлений подать одно предварительное уведомление по НДФЛ на год вперёд с разбивкой по периодам. Это добровольный порядок: если удобнее, можно продолжать работать по обычной схеме с двумя уведомлениями в месяц. Если фактически удержанный налог окажется больше, чем был заявлен заранее, нужно подать новое уведомление на сумму превышения.
Как заполнить платёжку
За обработку единого налогового платежа отвечает Казначейство России.
Представим, что Рафаэль Викторович до 28 апреля должен уплатить:
-
аванс по УСН за I квартал — 23 754 руб.;
-
налог по УСН за 2024 г. — 31 498 руб.;
-
страховые взносы за сотрудников — 9 765 руб.;
-
НДФЛ, удержанный с зарплаты работников — 3 702 руб.
Предприниматель сдаст три уведомления (по годовому налогу данные возьмут из декларации). И подготовит одну платёжку на 68 719 руб.
Порядок заполнения платёжного поручения:
| Номер поля | Наименование поля | Значение |
|---|---|---|
|
7 |
Сумма |
Сумма обязательств |
|
101 |
Информация, идентифицирующая плательщика средств, получателя средств и платёж (Статус плательщика) |
01 |
|
61 |
ИНН получателя |
7727406020 |
|
103 |
КПП получателя |
770801001 |
|
13 |
Наименование банка получателя средств |
ОТДЕЛЕНИЕ ТУЛА БАНКА РОССИИ//УФК по Тульской области, г. Тула |
|
14 |
БИК банка получателя средств (БИК ТОФК) |
017003983 |
|
15 |
№ счёта банка получателя средств (номер банковского счёта, входящего в состав единого казначейского счёта) |
40102810445370000059 |
|
16 |
Получатель |
Казначейство России (ФНС России) |
|
17 |
N Номер казначейского счёта |
03100643000000018500 |
|
22 |
Код (УИП) |
0 |
|
24 |
Назначение платежа |
— |
|
104 |
КБК |
18201061201010000510 |
|
105 |
ОКТМО |
0 |
|
106 |
Основание платежа |
0 |
|
107 |
Налоговый период |
0 |
|
108 |
Номер документа-основания платежа |
0 |
|
109 |
Дата документа-основания платежа |
0 |
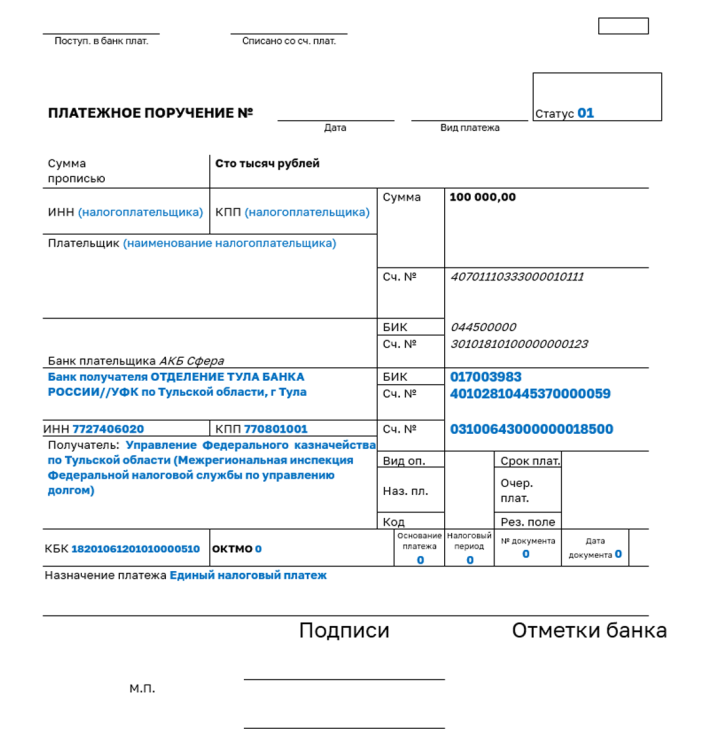
С 1 апреля 2026 года действуют новые правила заполнения платёжных поручений. При перечислении ЕНП в реквизитах КПП плательщика и ОКТМО у ИП указывают 0. Если платёж проводится вне рамок ЕНП, предприниматель также ставит 0 в поле КПП плательщика, а в реквизите ОКТМО указывает восьмизначный код по месту уплаты.
Образец заполнения платёжки:
Как уменьшать налог на взносы
Для предпринимателей на УСН «Доходы» и патенте сохранили возможность сокращать налоги на уплаченные страховые взносы. 31 июля 2023 года вступил в силу Закон № 389-ФЗ, который упростил порядок.
Раньше можно было уменьшить налоги только на фактически уплаченные взносы, теперь — на те, которые положены к уплате за текущий год. Это распространяется только на фиксированные взносы. Если у вас есть сотрудники, то взносы за них можно принять к вычету после фактической уплаты.
Дополнительный взнос 1% учитывайте, когда удобнее: в том году, за который вы платите или в году фактической уплаты. Например, на взнос за 2025 год со сроком уплаты 1 июля 2026 года можно уменьшить налог, как 2025, так и 2026 годов.
В 2026 году фиксированные взносы ИП за себя составляют 57 390 ₽, а 1% с дохода свыше 300 000 ₽ ограничен суммой 321 818 ₽.
Подробнее уменьшение налогов на взносы рассмотрели в этой статье на примере ПСН — но описанные правила и порядок также действуют для упрощенки.
Что делать с переплатами
Переплата — это положительное сальдо единого налогового счёта: когда обязательства выполнены и на ЕНС остались свободные деньги. Их можно вернуть или оставить в зачёт будущих налогов, взносов и сборов.
Для зачёта или возврата положительного сальдо ЕНС нужно подать заявление по действующей форме. С 15 января 2026 года применяются обновлённые формы заявлений о зачёте и возврате. Заявление о зачёте подают в электронном виде, а заявление о возврате можно направить через личный кабинет, по ТКС, почтой или лично в налоговую.
Возможен комбинированный вариант: часть средств оставить в зачёт, а остальное вернуть на счёт.
Как платить налоги, которые не входят в ЕНП
Напомним, в ЕНП не входят:
-
страховые взносы на травматизм;
-
госпошлины, по которым нет судебного исполнительного документа;
-
НДФЛ с доходов иностранцев на патенте;
-
туристический налог.
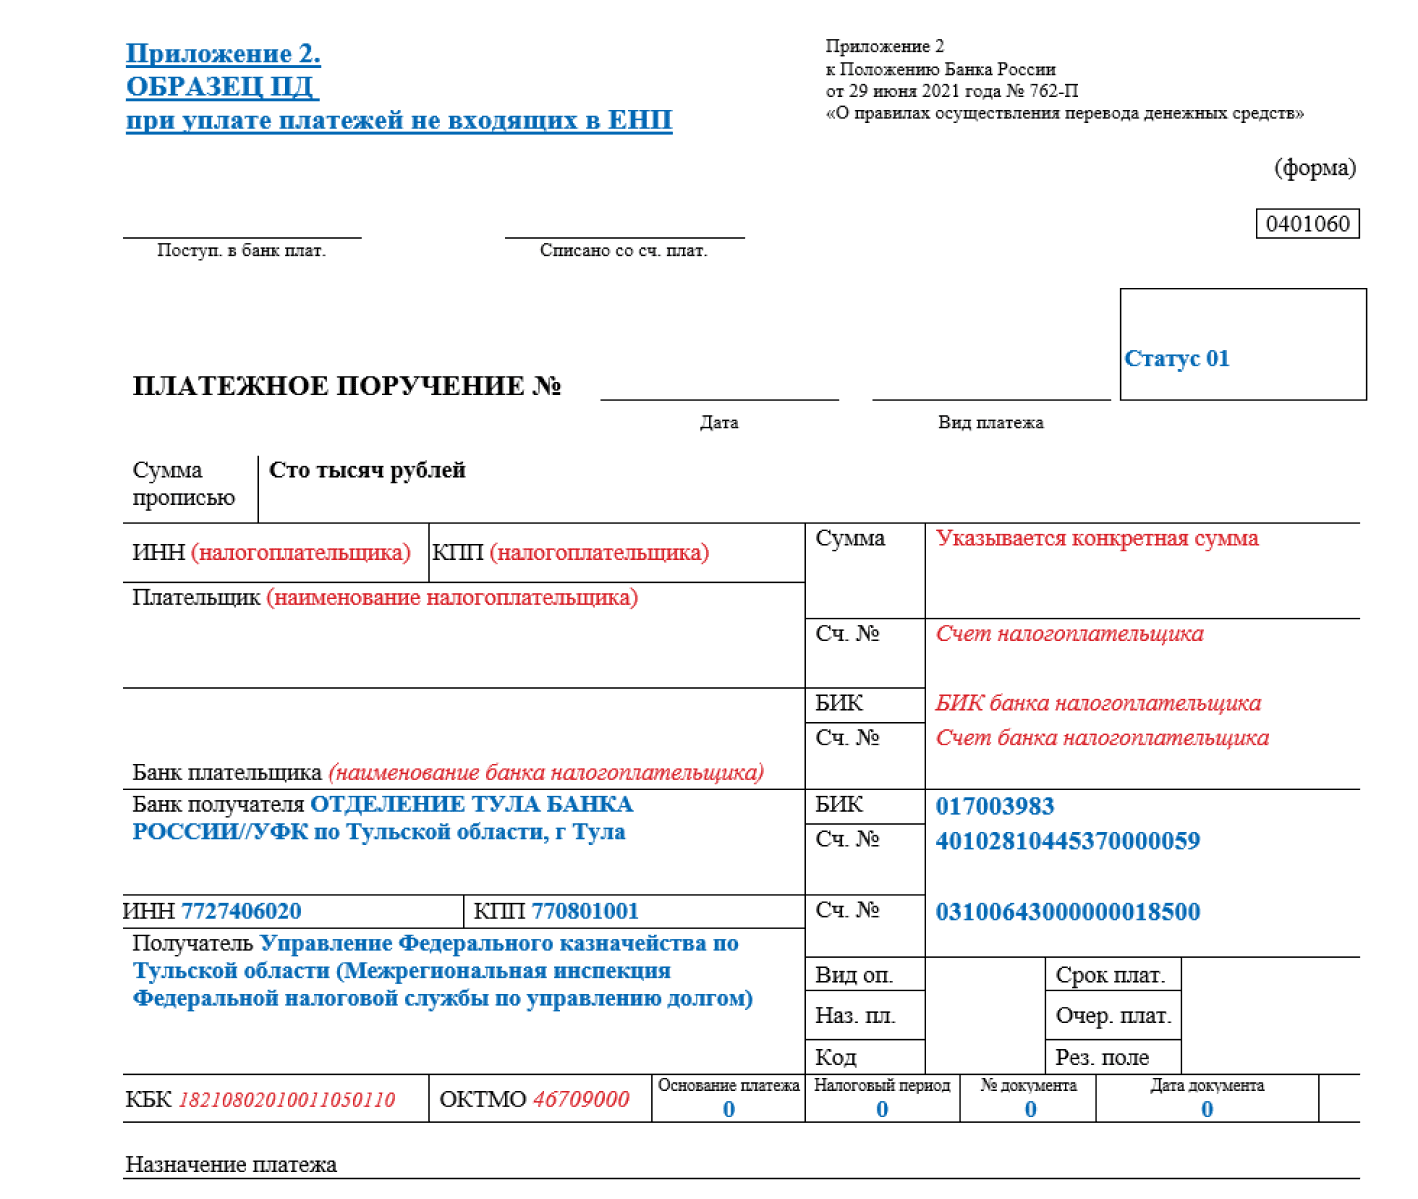
Для этих обязательств аналогичный порядок заполнения платёжек, но указывают индивидуальный КБК, а ОКТМО — по месту юридических событий. В нашем примере КБК и ОКТМО выделены красным. Полный перечень КБК смотрите в файле:
Образец заполнения платёжки на уплату страховых взносов на травматизм::
Коротко
- С 2023 г. ИП перевели на единый налоговый платёж (ЕНП). Теперь большинство налогов перечисляют одним платёжным поручением.
- По большинству налогов и взносов, которые платят через ЕНП, ИП подают уведомление не позднее 25-го числа и пополняют ЕНС на сумму исчисленных обязательств не позднее 28-го числа. Но для отдельных платежей действуют специальные сроки.
- Налоговики самостоятельно распределяют средства по данным из уведомлений, деклараций и отчётов.
- В платёжках указывают реквизиты Казначейства России.
- В ЕНП не входят взносы на травматизм, НДФЛ с выплат иностранцам на патенте, госпошлины без исполнительного документа и туристический налог.
- Переплату можно вернуть на счёт или оставить в зачёт будущих обязательств. Доступен комбинированный вариант: часть оставить в зачёт, а остальное вернуть на счёт.
Подскажите, пожалуйста, какой порядок подачи декларации и уплаты налога для ИП УСН Доход за 2023 год? Сначала нужно заплатить налог за 2023 год, а только потом декларацию или наоборот?
Страховые взносы уже оплачены. Взносы свыше 300к также. Авансовые платежи были совершены 03.04.2023, 03.07.2023, 05.10.2023
Заранее спасибо за ответ.