 Электронный документооборот
 Учет и отчетность
 Проверка контрагентов
 Торговля и ритейл
 Автоматизация бизнеса
 Управление HR‑процессами
 Участие в закупках
 Коммуникации
 Сделки с недвижимостью
 Банковские услуги
 Поиск клиентов
 Маркировка товаров
 Информационная безопасность


За каждого сотрудника работодатель платит взнос на травматизм — перечисляет их ежемесячно в СФР. Благодаря этому работник получит выплату при рабочей травме или профессиональной болезни. Как платить взносы на травматизм и отчитываться по ним — в статье.
Правила уплаты взносов на травматизм
Что такое взносы на травматизм и кто их платит
Правильное название отчислений на травматизм — взносы от несчастных случаев и профзаболеваний, или взносы от НС и ПЗ.
Если работодатель платит физлицам по трудовому договору, он — плательщик взносов от несчастных случаев. По гражданско-правовым договорам (ГПД) такой обязанности нет, но в договоре можно прописать условия перечисления этих взносов.
Перечислять взносы на травматизм могут не только юрлица и ИП, но и обособленные подразделения, если расплачиваются с физлицами и имеют расчётный счёт.
Какие выплаты взносами не облагаются
Взносы на травматизм делают со многих выплат работодателя — всегда по трудовым договорам, а иногда даже по ГПД. Например, отчисления делают с премии, зарплаты в денежной и натуральной форме.
Из правила есть исключения — ситуации, когда травматизм не начисляют. Например:
- пособия по безработице, больничные;
- матпомощь работодателя в пределах 4 тыс. ₽.
С 2026 года дополнительно не облагаются компенсации дистанционным работникам за использование их техники/ПО/средств связи в служебных целях.
Полный список таких платежей содержится в ст. 20.2 ФЗ от 24.07.98 N 125-ФЗ.
Тарифы взносов на 2026 год
Для компаний и ИП, кроме плательщиков АУСН, ставка по взносам назначается Соцфондом. Диапазон — от 0,2 до 8,5 %. Тариф зависит от класса профессионального риска, а риск, в свою очередь, от вида деятельности. Чем опаснее предприятие, тем больше денег оно заплатит фонду. Компании с самым низким риском платят взносы по ставке 0,2%.
Эти тарифы сохранены на 2026 год и плановый период 2027–2028 годов Федеральным законом от 28.11.2025 № 434-ФЗ.
Для плательщиков АУСН в 2026 году установлен фиксированный размер взносов на травматизм — 2 959 ₽ в год.
С 2026 года ежегодное подтверждение основного вида деятельности в СФР для организаций и ИП отменено. Тариф определяется СФР на основании данных из ЕГРЮЛ/ЕГРИП. Исключение — обособленные подразделения, зарегистрированные в СФР, они подтверждают вид деятельности в прежнем порядке. Для пользователей АУСН действует отдельный порядок (фиксированный размер взносов).
Уменьшить ставку можно по скидкам и льготам. На скидку до 40% компания претендует, если выполняет все условия ниже:
- В прошлом году не было страховых случаев со смертельным исходом (или они были, но по вине других лиц).
- Компания работает не менее 3 лет с момента регистрации до года, в котором будет скидка.
- На момент подачи заявления нет долга по взносам, пеням и штрафам.
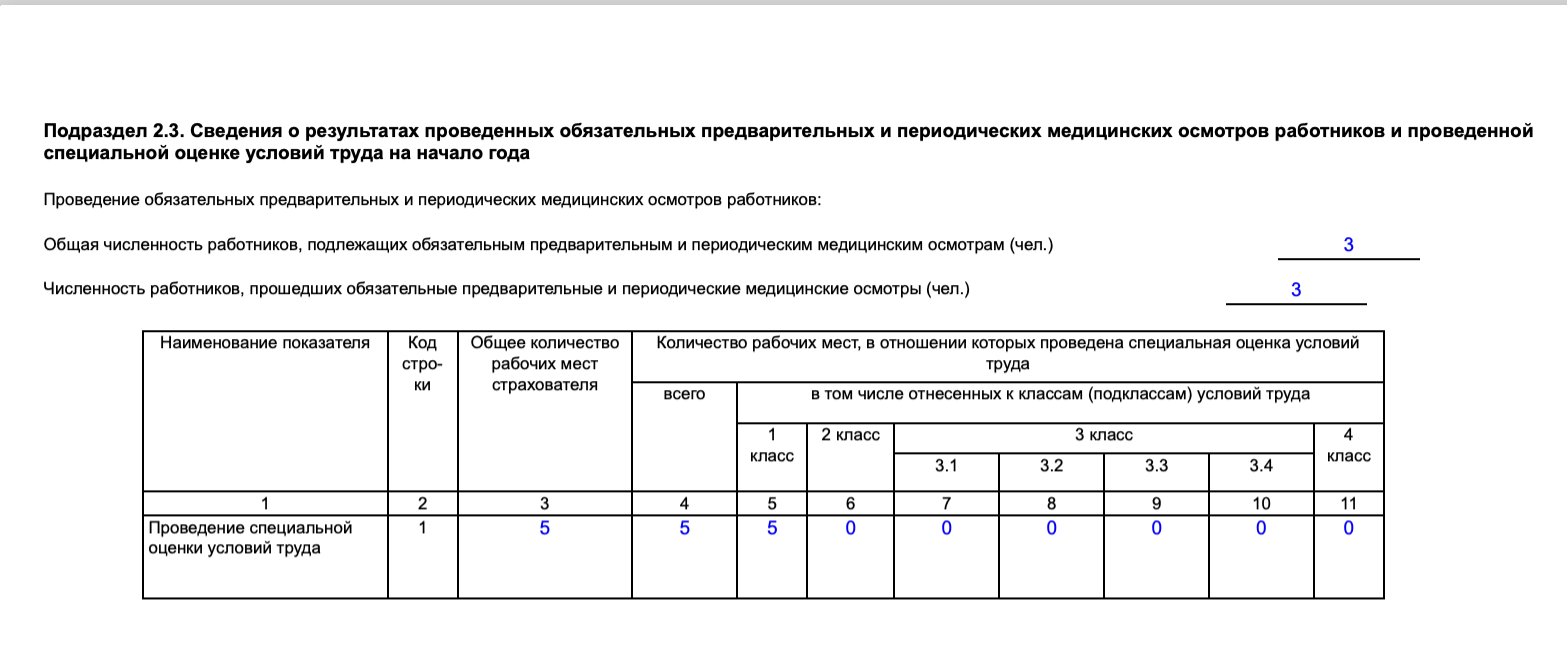
- На начало текущего года в сданном разделе 2 формы ЕФС-1 (бывший отчёт 4-ФСС) есть сведения о результатах СОУТ (специальной оценки условий труда) и обязательных медосмотров.
- Показатели по травматизму из Постановления Правительства от 30.05.2012 № 524 меньше средних по отрасли.
Для скидки нужно подать заявление до 1 ноября, причём в любое территориальное отделение СФР (не обязательно по месту регистрации).
С 2026 года при расчёте скидок не учитываются несчастные случаи, произошедшие в результате обстрелов со стороны вооружённых формирований Украины и (или) террористических актов.
А льготу — до 60% от тарифа — можно получить:
- На выплаты инвалидам I, II или III группы.
- Если указаны в одной из категорий п. 2 ст. 2 Федерального закона от 22.12.2005 N 179-ФЗ.
СФР может увеличить тариф — назначить надбавку до 40% от тарифа. Это происходит, если предприятие превысило среднеотраслевые значения по травматизму или в прошлом году на нём произошёл групповой (2 человека и более) несчастный случай с летальным исходом без вины третьих лиц.
Как подтвердить основной вид деятельности
Ранее для этого нужно было подать в Соцфонд заявление и справку-подтверждение для вида деятельности. В 2026 году порядок изменился, об этом рассказали немного выше в статье.
Если видов деятельности несколько и в различных сферах, то класс риска будут определять по основному виду деятельности и ОКВЭДам, указанным при регистрации. Если основной вид деятельности определить не получится, то класс риска выберут максимальный из ОКВЭДов организации.
Расчётный период
Период для расчёта взносов — год. Если предприятие только открылось, то расчётный период начнётся с даты открытия и до конца года. При закрытии — до даты ликвидации. Квартал, полугодие, 9 месяцев и год — периоды, когда по взносам нужно сдавать отчётность.
Порядок расчёта
Взносы начисляют на всю сумму облагаемых выплат, никаких пределов нет.
Чтобы получить сумму взносов за месяц:
- Посчитайте взносы с начала расчётного периода до конца текущего месяца. Для этого облагаемые выплаты за период умножьте на тариф.
- Затем определите взносы, не включая текущий месяц. Выплаты с начала расчётного периода до конца предыдущего месяца умножьте на тариф.
- Отнимите из большей суммы меньшую.
Например,
Считаем апрельские взносы. Выплаты с января по апрель — 500 000 ₽, с января по март — 400 000 ₽. Тариф — 0,2%.
Взносы с января по апрель: 1 000 ₽ = 500 000 ₽ * 0,2%
Взносы с января по март: 800 ₽ = 400 000 ₽ * 0,2%
Взносы за апрель: 200 ₽ = 1 000 ₽ – 800 ₽
Когда и куда платить
Взносы от несчастных случаев, как и прежде, платятся не в налоговую, поэтому единый налоговый счёт (ЕНС) здесь ни при чём. Взносы получает СФР — Социальный фонд России, образовавшийся после объединения ПФР и Соцстраха.
Платёж в СФР нужно отправлять включительно до 15 числа следующего месяца.
Правила сдачи отчетности по взносам на травматизм
На каком бланке сдавать
Реформа пенсионного фонда и соцстраха отменила старую отчётность и ввела новую — ЕФС-1. Бланк утверждён Приказом СФР от 17.11.2025 № 1462.
ЕФС-1 объединил в себе привычные пенсионные формы и аналог 4-ФСС. Каждый небольшой отчёт сдаётся по своим правилам. Титульный лист заполняется всегда. Для взносов на травматизм предусмотрен раздел 2 с приложениями к нему.
Как заполнить расчёт
На первом шаге оформите титульный лист:
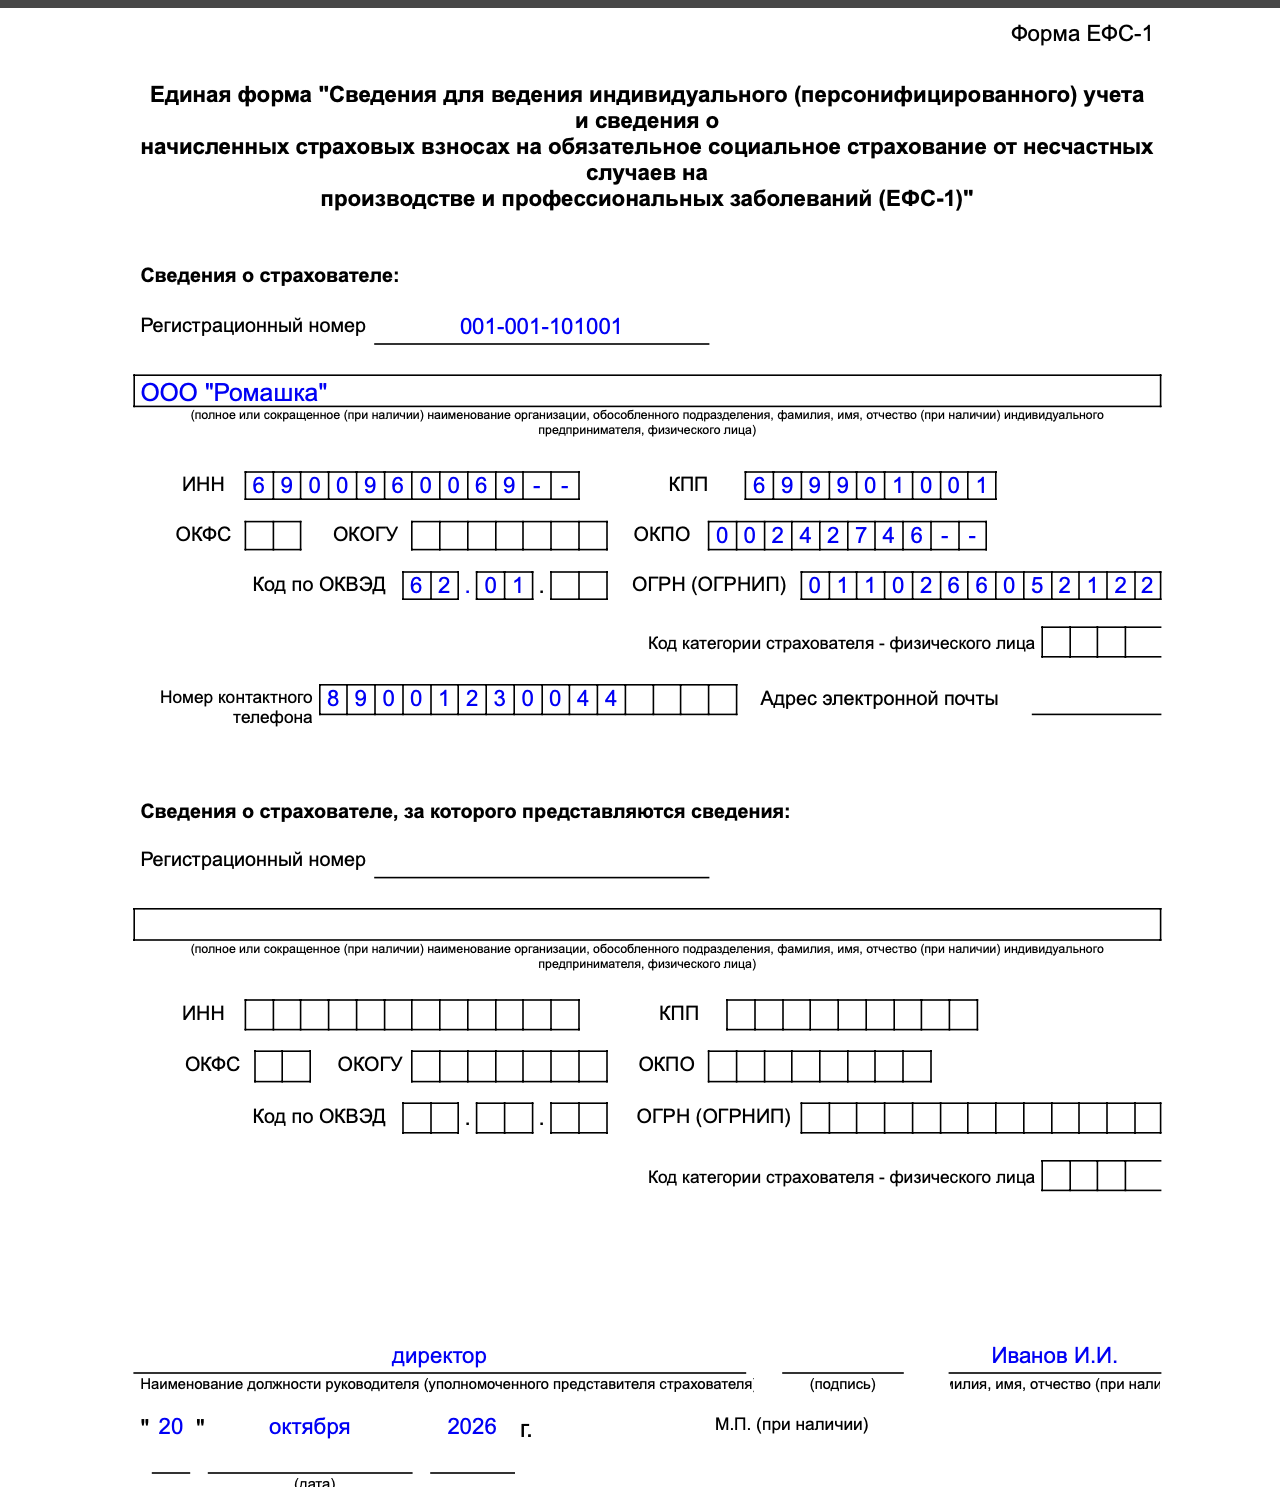
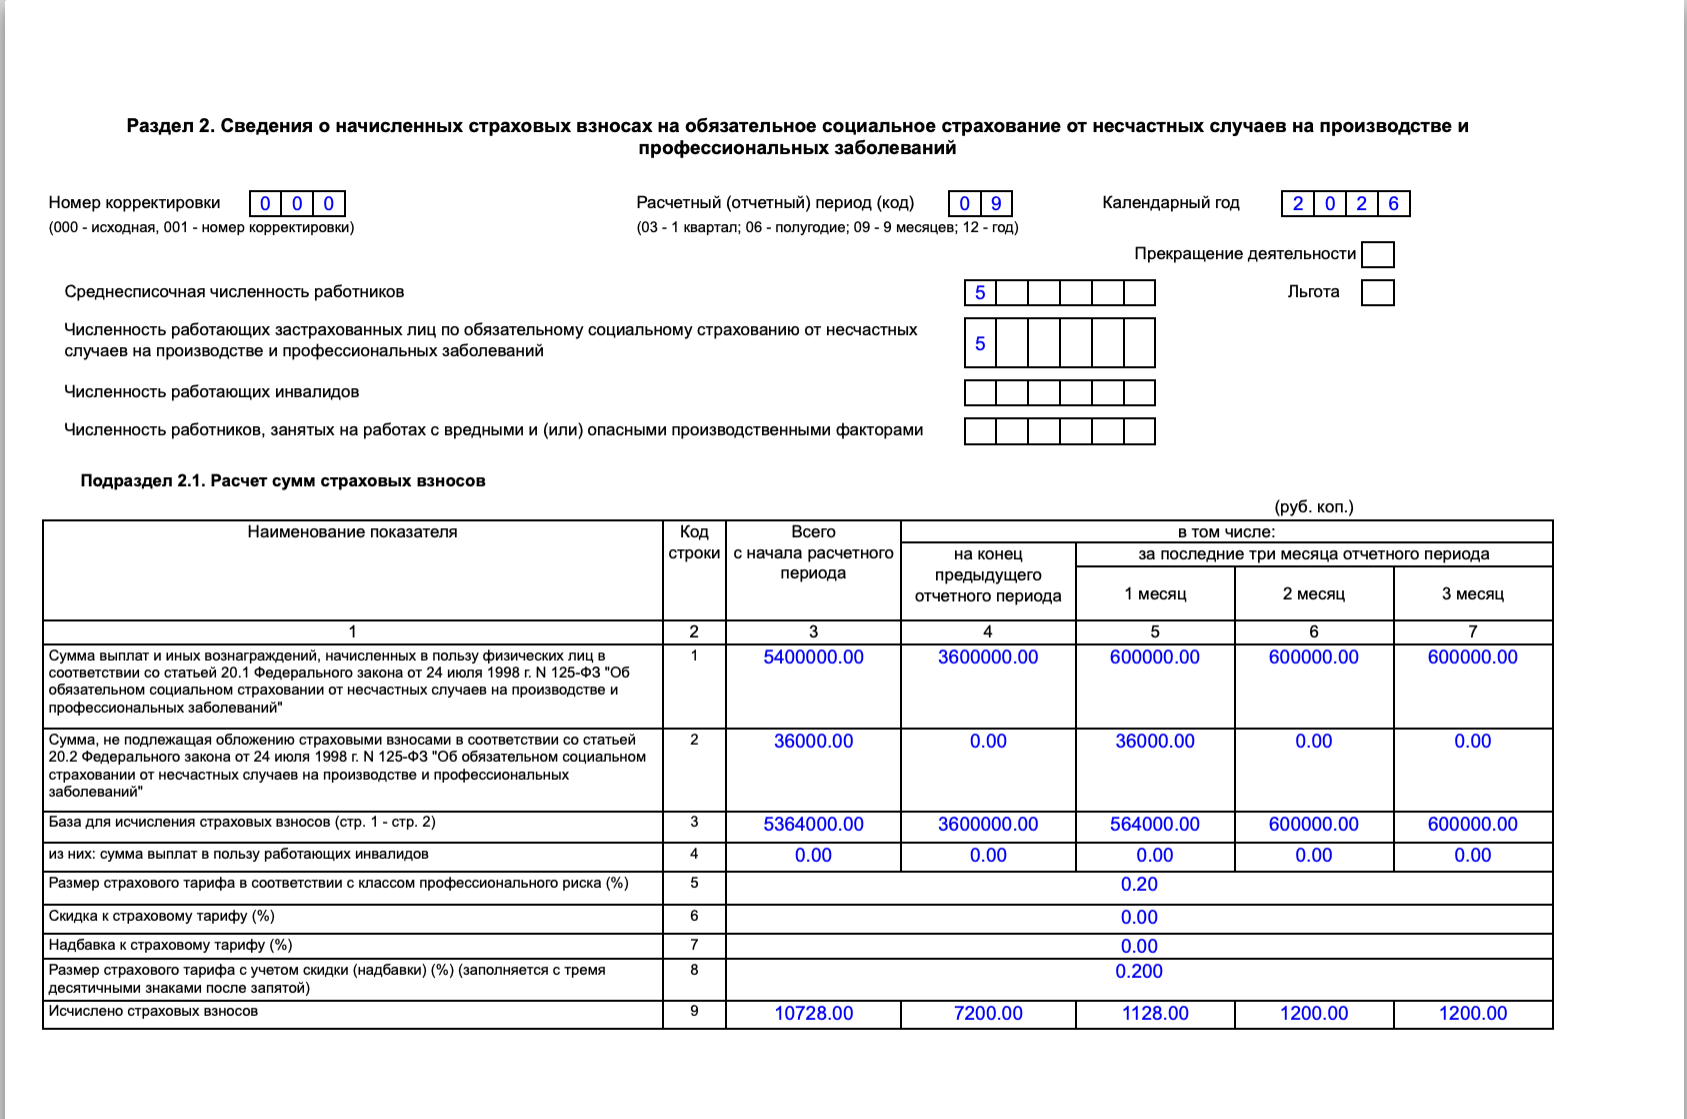
Обычно страхователи кроме титульного листа включают в расчёт:
- Раздел 2. Он содержит вводную информацию: период, численность, номер корректировки. Для основного отчёта номер корректировки — «0». Уточнения нумеруются с «1».
- Подраздел 2.1 — сведения о выплатах, тарифе и взносах за период.
- Подраздел 2.3 — информация о спецоценке и медосмотрах.
Подразделы 2.1.1 и 2.2 для бюджетников или в очень редких случаях для коммерческих организаций и ИП.
Куда и как сдавать
Сдавайте расчёт в Соцфонд по месту регистрации компании или жительства ИП. Если обособленное подразделение имеет расчётный счёт, считает зарплату и платит работникам, сдавайте по нему отчёт по месту его регистрации. Данные по обособке без расчётного счёта и выплат физлицам входят в расчёт по всей компании.
Фонд ждёт от вас электронный вариант, если у вас более 10 застрахованных лиц. Если меньше, можете подавать на бумаге.
Когда сдавать
Как и налоговую отчётность, расчёт по травматизму сдают до 25 числа. Формируется он нарастающим итогом, а предоставляется в соцфонд поквартально: 25 апреля, 25 июля, 25 октября. Годовой отчёт — до 25 января.
Если крайний срок сдачи отчётности (25-е число) выпадает на выходной или нерабочий праздничный день, он переносится на ближайший следующий за ним рабочий день. Например, за 9 месяцев 2026 — с 25 октября (воскресенье) на 26 октября 2026 (понедельник).
Как сдавать нулевую отчётность
Бывает, что с начала года вы не платите работникам зарплату, например, они находятся в отпуске за свой счёт. Обязательно подайте нулевой отчёт. Заполните те же страницы, что и в общем случае, только в ячейках с суммами поставьте нули.
Если ошибиться или не сдать расчёт
За несданный вовремя отчёт фонд оштрафует на сумму от 1000 ₽ до 30% от суммы неуплаченных взносов по п. 1 ст. 26.30 Федерального закона от 24.07.98 N 125-ФЗ. Небольшой штраф 300 — 500 ₽ может получить и руководитель по п. 2 ст. 15.33 КоАП РФ.
Подскажите возникает ли обязательство по утрате взносов на травматизм по договору гпх если основной деятельности строительство оквэд 41.20
Спасибо !