 Электронный документооборот
 Учет и отчетность
 Проверка контрагентов
 Торговля и ритейл
 Торги и закупки
 Коммуникации
 Сделки с недвижимостью
 Банковские услуги
 Поиск клиентов
 Маркировка товаров
 Информационная безопасность
 Электронные подписи


Статья поможет репетиторам определиться, как оформить деятельность по закону, чтобы исправно платить налоги и зарабатывать на преподавании без нарушения требований законодательства. Подскажем, как оформить ИП, какие ОКВЭД и налоговый режим выбрать, можно ли работать по самозанятости, нужно ли выдавать ученикам чеки и использовать кассу.

Кто может стать репетитором и нужна ли лицензия
Репетитор — это преподаватель, который ведёт платные групповые или индивидуальные занятия. Исследования говорят, что услуги репетиторов востребованы и их популярность растёт. Например, в начале 2024 года Авито Услуги выяснили, что, по сравнению с январем 2023 года, спрос на репетиторов по школьным дисциплинам вырос на 42%. А количество предложений от репетиторов на платформе выросло на 32%.
Специальная лицензия для репетиторства не обязательна, но есть ряд правил. Стать репетитором может школьный учитель, преподаватель высшего или среднего специального учебного заведения или студент, у которого еще нет оконченного высшего образования. Главное, чтобы преподаватель отлично разбирался в предмете, знал основы педагогики и психологии, чтобы находить подход к разным ученикам.
Некоторым людям запрещено заниматься преподаванием. Вот кто не может стать учителем или репетитором:
- недееспособные граждане;
- лица с заболеваниями, которые передаются воздушно-капельным или контактным путем, например открытые формы туберкулеза;
- лишённые права заниматься педагогической деятельностью по решению суда;
- граждане с непогашенной или неснятой судимостью за умышленные тяжкие и особо тяжкие преступления;
- лица, совершившие преступления против личности, здоровья и общественной нравственности, основ конституционного строя и безопасности государства, мира и общественной безопасности. С 2015 года действует Закон РФ от 13.07.2015 № 237-ФЗ, который внёс дополнительные ограничения для занятий педагогической деятельностью. Перечисленные в этом пункте лица могут быть допущены к педагогической и трудовой деятельности в сфере образования, воспитания, развития несовершеннолетних, организации их отдыха и оздоровления, медицинского обеспечения, социальной защиты и социального обслуживания, в сфере детско-юношеского спорта, культуры и искусства с участием несовершеннолетних только после разрешения комиссии по делам несовершеннолетних и защите их прав.
Какой закон регламентирует деятельность репетиторов
Выделяют публичный и частный виды репетиторства. Публичное репетиторство — это когда учитель работает в образовательном учреждении и дополнительно проводит платные занятия. Частное — когда работает самостоятельно, принимает оплату от учеников — о такой деятельности мы и поговорим подробно.
Частное преподавание относится к предпринимательству, поэтому деятельность важно правильно зарегистрировать. Статья 32 Федерального закона от 29.12.2012 № 273-ФЗ «Об образовании в РФ» определяет правила для преподавателя в статусе индивидуального предпринимателя:
- ИП может преподавать основные и дополнительные общеобразовательные программы, программы профессионального обучения — самостоятельно и/или с привлечением других педагогов.
- Обязательно до начала оказания платных образовательных услуг предоставить ученикам или их родителям информацию о себе или о наёмных работниках, если они есть: о регистрации ИП, об уровне профессионального образования, стаже.
Разберёмся, обязательно ли оформлять ИП.
Зачем репетитору ИП и можно ли выбрать самозанятость
Закон «Об образовании» выделяет репетиторов в статусе ИП, но это не значит, что частным преподавателям доступна только такая форма — ещё можно работать по самозанятости и быть репетитором без ИП, это не противоречит закону при соблюдении определенных условий. В таблице сравниваем статусы самозанятого и ИП по ключевым параметрам.
| ИП | Самозанятость | |
|---|---|---|
| Оформление | Нужно заполнить заявление на сайте ФНС, указать данные паспорта, ИНН, выбрать налоговый режим и ОКВЭД. ИП зарегистрируют в течение трёх рабочих дней. | Регистрация онлайн моментально в мобильном приложении «Мой налог», на сайте ФНС России, через эти банки или портал Госуслуг. |
| Налоги |
Нужно выбрать налоговый режим в зависимости от объема прибыли, подробности есть на официальном сайте ФНС России. Ставка по налогу на прибыль составит от 6 до 20%. Регионы вправе устанавливать свои ставки. ИП ежегодно платят налоги и фиксированные страховые взносы: в Пенсионный Фонд России и на медицинское страхование. При доходе более 300 000 рублей в год сумма страховых взносов увеличивается. |
Для физлиц налоговая ставка — 4% от общего дохода в месяц, а для юрлиц — 6%. При регистрации самозанятому начисляют бонус на уплату налога в 10 000 рублей, который частично покрывает ежемесячный налог: ставка 4% уменьшается до 3%, ставка 6% уменьшается до 4%. Расчет автоматический. |
| Отчётность | Регулярная отчетность в налоговую — декларация. |
Декларацию подавать не нужно, приложение «Мой налог» считает налог автоматически. Каждое 10 число месяца вы будете получать уведомления, что пора платить налог. Срок оплаты — до 25 числа. В приложении вводите название услуги и сумму, которую вам заплатили за занятие. Сформируется чек, отправьте его клиенту. |
| Сотрудники | Можно нанимать. | Нельзя нанимать, работать можно только самостоятельно. |
| Лимит на доход | Нет ограничений для репетитора. | Не более 2,4 млн рублей в год. Если в какой-то период времени ваш годовой доход приблизился к этой сумме, придётся приостановить занятия в этом году или оформить ИП. |
| Пенсия и стаж | Учитывается стаж работы и копится пенсия, так как вы платите взносы в Пенсионный Фонд. | Пенсия по стажу не копится, в старости будет положена только небольшая социальная пенсия. Можно самостоятельно уплачивать взносы в СФР, самозанятый имеет право на добровольное вступление в правоотношения по обязательному пенсионному обеспечению. |
Итак, как советуем репетиторам зарегистрировать деятельность. Если работаете без привлечения наёмных работников, ваш доход составляет менее 2,4 млн рублей в год, вы не против того, что пенсия и официальный трудовой стаж не будут копиться «автоматически» — подойдёт самозанятость. Если планируете нанять сотрудников (скажем, других репетиторов или бухгалтера для помощи с документами), ваш доход составляет более 2,4 млн рублей в год, хотите иметь возможность получать больничные и декретные выплаты — оформите ИП.
Как репетитору оформить ИП
Заполните заявление на сайте ФНС и выберите ОКВЭД. Репетиторам подойдут эти:
- дошкольное образование (85.11);
- начальное общее образование (85.12);
- основное общее образование (85.13);
- общее среднее образование (85.14);
- профессиональное обучение (85.30);
- дополнительное общеразвивающее (85.41);
- дополнительное предпрофессиональное (85.41);
- деятельность по уходу за детьми в дневное время (88.91).
Выберите основной вид деятельности и дополнительные, если хотите, их количество не ограничено.
Если вы подаете документы онлайн с электронной подписью через сайт ФНС, в МФЦ или через нотариуса — регистрация бесплатная. В другом случае — 800 ₽. Дождитесь регистрации в течение трёх рабочих дней. Вам на электронную почту придёт лист записи в Едином государственном реестре индивидуальных предпринимателей (ЕГРИП).
📖 Вопросы начинающих предпринимателей
Рекомендуем репетиторам выбрать следующие налоговые режимы: упрощённая система налогообложения (УСН) или патент (ПСН). Общая система налогообложения намного сложнее и редко бывает выгодна для малого бизнеса. Вот несколько плюсов УСН:
Не нужно платить НДС и налог на прибыль. Платите только единый налог по УСН. Но если наймёте сотрудников, нужно будет еще платить НДФЛ и страховые взносы.
Можно выбрать налоговую базу и ставку. Налоговая база — это то, с чего нужно платить налог. На УСН налог платят со всех доходов или с разницы между доходами и расходами. Процентная ставка и в том, и в другом варианте ниже ставки налога на прибыль при общей системе налогообложения.
Репетиторам советуем платить налог с доходов, так как расходы организации, скорее всего, будут небольшие, ведь вы не занимаетесь, например, производственной деятельностью. Размер ставки будет 6%, в некоторых регионах РФ ставку снижают до 1%. Если затраты значительны, выбирают «доходы минус расходы», размер ставки — 15%, но регионы вправе снизить её до 5% с учётом вида деятельности.
Одна декларация по итогам года. ИП на УСН сдают одну налоговую декларацию, в течение года нужно вести книгу учёта доходов и расходов.
А если открыть ИП на патенте, считать налог и сдавать отчётность не нужно — достаточно оплатить стоимость патента на любое число полных месяцев в году. Чтобы перейти на патент, отправьте заявление в налоговую за 10 дней до начала деятельности.
На патенте вы заранее знаете, сколько налога заплатите, сумма не зависит от доходов. Для расчёта налога берётся потенциальный доход — сколько по мнению государства вы можете заработать за год. Посчитайте стоимость патента через калькулятор на сайте налоговой.
Но если в период действия патента вы наняли сотрудников — придётся покупать ещё один патент. При этом сумма налога по предыдущему патенту пересчитается, как будто вы брали его до даты нового патента.
Вы работали самостоятельно и оплатили патент с января на год. В сентябре вы решили нанять ещё двух преподавателей, чтобы организовать образовательный центр — придётся купить второй патент на 4 месяца с учётом сотрудников, он будет стоить дороже. По предыдущему патенту сумму пересчитают.
📖 Патентная система налогообложения: сколько платить и как перейти
Нужна ли репетитору онлайн-касса
Вариант 1 — репетитор оформил ИП и нанял сотрудников: касса нужна.
Вариант 2 — репетитор оформил ИП и работает без сотрудников: касса тоже нужна.
В п. 13 ст. 2 Закона 54-ФЗ «О применении контрольно-кассовой техники при осуществлении расчетов в РФ» отмечено, что ККТ «может не применяться при осуществлении расчетов образовательными организациями при оказании услуг населению в сфере образования». Но это не значит, что репетиторы на ИП освобождены от касс. С точки зрения закона «образовательные организации» — это некоммерческие организации, осуществляющие на основании лицензии образовательную деятельность в качестве основного вида деятельности в соответствии с целями, ради достижения которых такая организация создана (п. 18 ст. 2 273-ФЗ).
Получается, образовательными организациями репетиторы на ИП не являются, ведь для них преподавание — это источник дохода. Нужно применять ККТ и выдавать ученикам чеки. С клиентами нужно заключить договор об оказании услуг и открыть расчетный счёт, куда будут поступать платежи.
Поток клиентов у репетитора не такой большой, как в общепите или в магазине, поэтому подойдёт самая простая и недорогая касса, например кнопочная. Если будете использовать только эквайринг, получать оплату по реквизитам или через сайт — это не освободит ИП от обязанности выдать ученику чек, не важно, каким способом он оплатил занятие.
Вариант 3 — репетитор самозанятый: онлайн-касса не нужна, но нужно формировать чеки в приложении «Мой налог» после каждой оплаты занятий.
Самозанятые обязаны оформлять и выдавать чеки, даже если нет кассы. В приложении «Мой налог»:
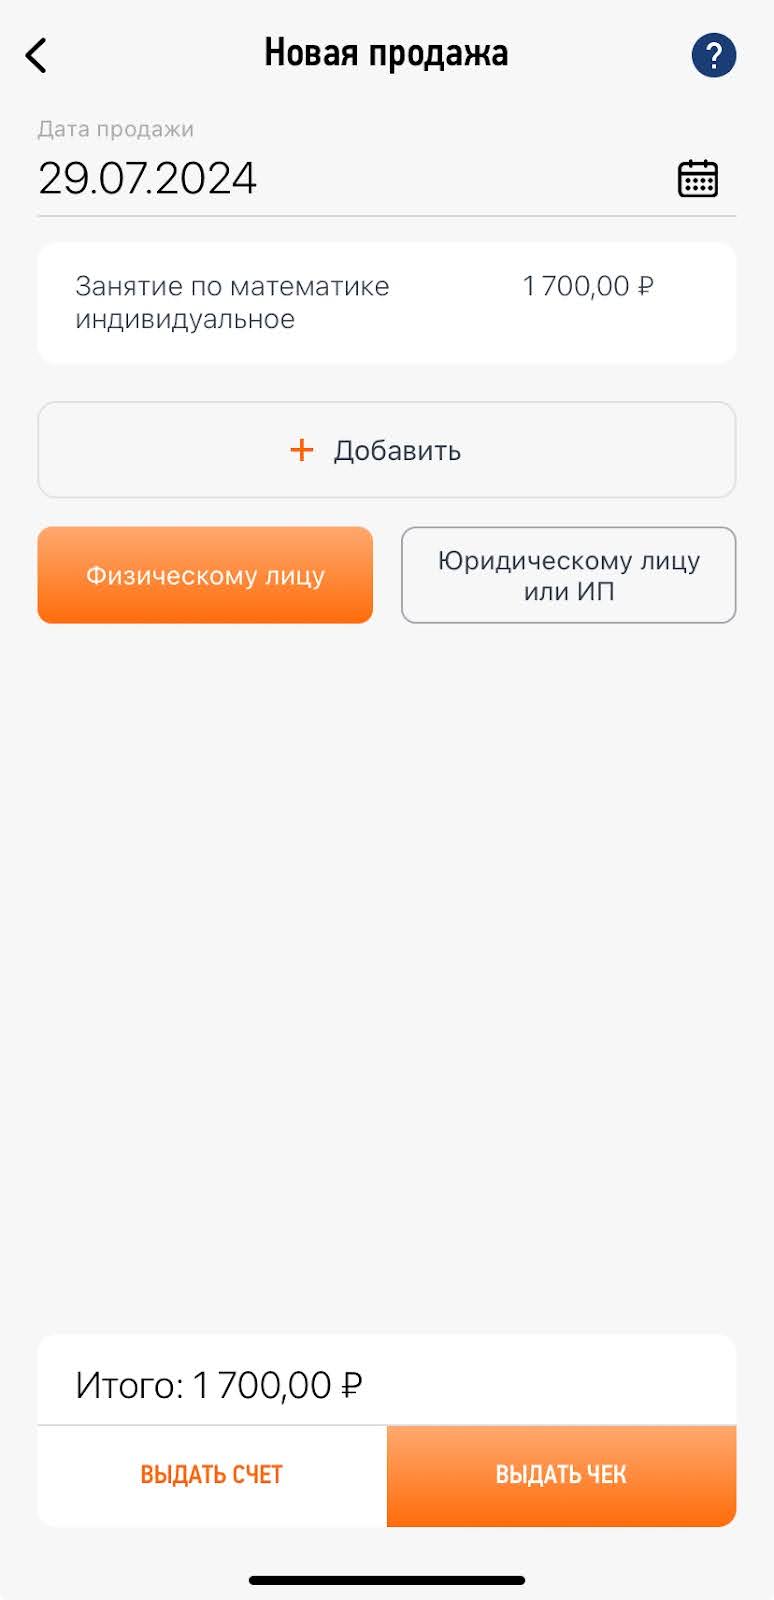
- Создайте новый чек по поступлению. Нажмите на главном экране кнопку «Новая продажа», укажите услугу, дату и сумму дохода.
- Выберите «Выдать чек», чтобы отправить покупателю ссылку на электронный чек или изображение чека, еще можно предоставить чек с помощью QR-кода, который покупатель считывает с экрана мобильного телефона.
Информация о транзакции поступает в ФНС: номер чека, дата и время расчета, ФИО налогоплательщика, наименование, сумма, итог и идентификатор в виде QR-кода, а также ИНН покупателя, если оплата поступила от юрлица или ИП.
Или эти нормы уже не действуют? Есть ли ограничения по обороту для таких репетиторов, если эта "льгота" ещё в силе?
"Согласно п. 70 ст. 217 Налогового кодекса Российской Федерации (НК РФ), не подлежат налогообложению доходы в виде выплат (вознаграждений), полученных физическими лицами, не являющимися индивидуальными предпринимателями, от физических лиц за оказание им следующих услуг для личных, домашних и (или) иных подобных нужд:
...
- по репетиторству;
Для освобождения от НДФЛ необходимо одновременное соблюдение нескольких ключевых условий: не имеют статуса ИП; получают выплаты и иные вознаграждения от физических лиц; оказывают этим физлицам услуги для личных, домашних и/или иных аналогичных нужд. Кроме того, положения п. 70 ст. 217 НК РФ распространяются на физических лиц, уведомивших налоговый орган в соответствии с пунктом 7.3 статьи 83 НК РФ и не привлекающих наемных работников для оказания репетиторских услуг.