 Электронный документооборот
 Учет и отчетность
 Проверка контрагентов
 Торговля и ритейл
 Автоматизация бизнеса
 Управление HR‑процессами
 Участие в закупках
 Коммуникации
 Сделки с недвижимостью
 Банковские услуги
 Поиск клиентов
 Маркировка товаров
 Информационная безопасность


Рассказываем, как предпринимателями правильно считать страховые взносы, когда платить и как уменьшать налог на уплаченные взносы.
В этой статье:
- Что такое страховые взносы ИП
- Страховые взносы ИП в 2026 году
- Сколько платить в 2026 году
- Как оплатить страховые взносы
- КБК для страховых взносов ИП
- Как заполнить платёжное поручение
- Особенности страховых взносов при разных налоговых режимах
- Что будет, если не платить страховые взносы
- Как уменьшить налог за счёт страховых взносов в 2026 году
Что такое страховые взносы ИП
Когда работаете в найме, то все обязательные страховые взносы за вас платит руководитель. После того как вы решили стать предпринимателем — платежи придется вносить самостоятельно.
Страховые взносы ИП — обязательные платежи на пенсионное и медицинское страхование, которые бывают фиксированными и дополнительными (от суммы годового дохода).
Взносы зачисляют в бюджеты таких фондов, как Социальный фонд России (СФР) и Фонд обязательного медицинского страхования (ФОМС). Их можно считать вкладом в будущую пенсию индивидуального предпринимателя.
Кстати, фиксированные взносы не дают возможности получать больничные и декретные выплаты — для этого необходимо отдельное соглашение с СФР.
Платят взносы все индивидуальные предприниматели, кроме тех, кто выбрал налоговый режим АУСН и НПД.
Страховые взносы ИП в 2026 году
Законодательство предусматривает два вида страховых взносов для ИП.
Фиксированные взносы за себя
Их платят, даже если предприниматель не вёл никакой деятельности и не зарабатывал прибыль. В 2026 году фиксированные взносы составляют 57 390 ₽ в год,из этой суммы идут:
- 45 974 ₽ — на пенсионное страхование,
- 11 416 ₽ — на медицинское.
Срок уплаты фиксированных взносов — до 28 декабря 2026 года.
Такие взносы платят все ИП, кроме тех, кто работает на режимах АУСН или НПД — для этих категорий предпринимателей взносы заменены налогом.
Фиксированные взносы не дают права на больничные и декретные выплаты — для этого нужно заключать отдельное соглашение с Социальным фондом и платить добровольные взносы.
Дополнительные взносы (1%)
Если доход за год превысил 300 000 ₽, ИП обязан доплатить 1% с суммы превышения. Максимальная сумма дополнительного взноса в 2026 году — 321 818 ₽. Общий максимум всех взносов за год (фиксированные + дополнительные) — 379 208 ₽.
Дополнительный взнос в 1% за 2026 год нужно перечислить до 1 июля 2027 года.
Для ИП на УСН «Доходы минус расходы» с 1 января 2026 года базой для 1% считается доход, уменьшенный на расходы, а не вся выручка — это теперь прямо прописано в ст.430 НК РФ.
Сколько платить в 2026 году
Фиксированные взносы ИП за себя в 2026 году составляют 57 390 ₽. Перечислить их нужно на единый налоговый счёт (ЕНС) не позднее 28 декабря 2026 года.
Если вы зарегистрировали ИП не с начала года или закрываете его в середине года, взносы считаются пропорционально времени работы.
Например, ИП зарегистрирован 16 марта 2026 года. Сначала считаем за полные месяцы:
с апреля по декабрь — 9 месяцев. 57 390 ₽ / 12 × 9 = 43 042,50 ₽
Затем считаем за неполный месяц:
57 390 ₽ / 12 / 30 дней × 16 дней (включая день регистрации) = 2 550,67 ₽
Итого: 43 042,50 + 2 550,67 = 45 593,17 ₽.
По такому же принципу взносы рассчитываются при закрытии ИП.
Дополнительные взносы 1%, если доход превысил 300 000 ₽, считают таким образом:
Например, ИП Симцова за 2025 год заработала 1 350 000 ₽. Из этой суммы вычитаем 300 000 ₽ и умножаем на 1%:
(1 350 000 — 300 000) * 1% = 10 500 ₽
Срок уплаты допвзноса — до 1 июля 2027 года. Для этого вида платежей установлен верхний порог. В 2026 году максимальная сумма — 321 818 ₽. Лимиты в разные годы выглядят так:
- 2025 год — 300 888 ₽;
- 2026 год — 321 818 ₽;
- 2027 год — 342 923 ₽.
Если в 2026 году расчётная сумма дополнительного взноса достигает предела 321 818 ₽, платить больше этой суммы не нужно.
Чтобы узнать точно размер ваших страховых взносов, воспользуйтесь онлайн-калькулятором.
Как оплатить страховые взносы
ИП платит взносы через ЕНС. Сроки, ставки и КБК едины для всех предпринимателей на ОСН, УСН, ПСН, ЕСХ.
Сроки уплаты:
- Фиксированную часть ИП обязан заплатить не позднее 28 декабря года, за который она рассчитана. Если дата выпадает на выходной или праздник — срок сдвигается на ближайший рабочий день.
- Дополнительный взнос 1% с дохода свыше 300 000 ₽ нужно перечислить до 1 июля года, следующего за отчётным.
Платить можно одной суммой или разбить на несколько платежей.
КБК для страховых взносов ИП
С 2025 года все взносы за себя ИП перечисляют на ЕНС по одному коду бюджетной классификации (КБК):
- КБК 182 1 02 01000 01 1000 160 — для страховых взносов ИП «за себя» (фиксированные и дополнительные).
Заявление в налоговую о принадлежности сумм к взносам подавать не нужно — система ЕНС учтёт их автоматически.
Как заполнить платёжное поручение
В платёжке укажите:
- статус налогоплательщика — 09 (для ИП);
- КБК страхового взноса;
- ОКТМО вашего места регистрации;
- налоговый период — год, за который платите взносы.
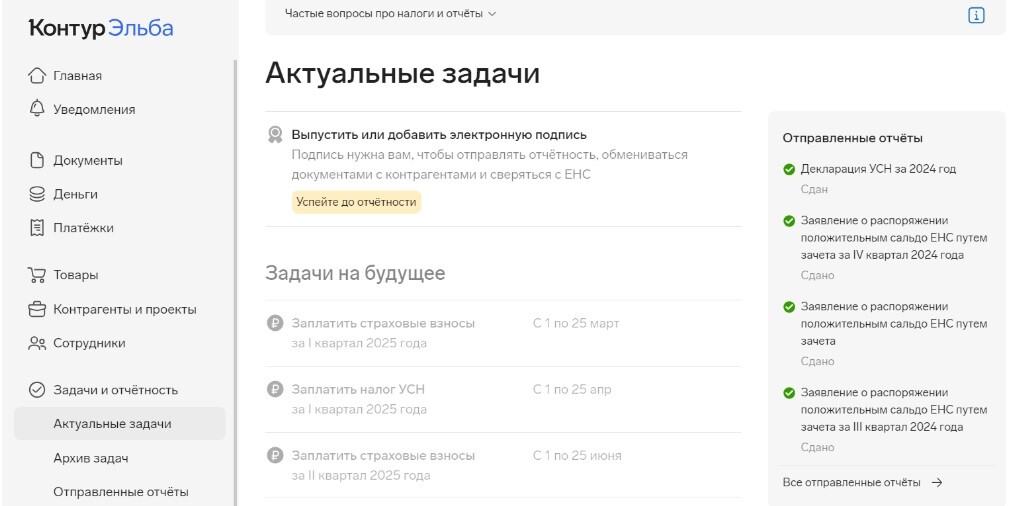
Оплатить взносы без ошибок поможет сервис Контур.Эльба для ИП. Система сама напомнит вам о сроках, рассчитает сумму страховых взносов, а также подготовит правильную платежку в банк. Для предпринимателей, которые открылись менее 3 месяцев назад, есть подарок — 1 год бесплатно.
Особенности страховых взносов при разных налоговых режимах
Фиксированные взносы ИП за себя не платят только ИП на НПД (самозанятые) и АУСН. Все, кто на УСН «Доходы» и «Доходы минус расходы», а также на патентной системе обязаны вносить.
Что будет, если не платить страховые взносы
По закону страховые взносы обязательны к уплате, но могут быть исключения. Обстоятельства перечислены в п. 7 ст. 430 НК РФ. Например, болезнь, инвалидность, уход за ребёнком‑инвалидом, военная служба и др. При этом важно уведомить налоговую и приложить документы-подтверждения. Во всех остальных случаях отказ от уплаты влечёт ответственность.
Когда наступает срок оплаты, ФНС автоматически списывает сумму взносов с единого налогового счёта (ЕНС) сумму взносов. Если на ЕНС недостаточно денег, образуется задолженность перед бюджетом.
За просрочку начисляются пени — по ставке 1/300 ключевой ставки ЦБ за каждый день, пока долг не погашен. Кроме этого, по ст. 122 НК РФ дополнительно может быть назначен штраф — 20% от суммы недоимки, а при доказанном умысле — до 40%.
Если к вам пришло требование ФНС о задолженности — выполнить придётся незамедлительно. Игнорирование повлечёт блокировку счёта или приостановку операций в пределах долга и пеней пока не погасите.
Как уменьшить налог за счёт страховых взносов в 2026 году
Уменьшить налог напрямую за счёт страховых взносов за себя могут только ИП на УСН «Доходы» (6%) и на патенте (ПСН).
На других режимах — УСН «Доходы минус расходы», ЕСХН и ОСНО — взносы включаются в расходы, но не вычитаются из итогового налога как отдельный вычет.
УСН «Доходы» (6%)
Предприниматель на этом варианту упрощёнки может уменьшить налог и квартальные авансы на всю сумму страховых взносов за себя.
В 2026 году можно уменьшать налог на взносы, которые подлежат уплате в текущем году, даже если они ещё не переведены в бюджет. То есть взносы учитываются как будущие, а не только уже оплаченные.
Фиксированные взносы
Их можно учитывать для уменьшения налога уже с I квартала — использовать по мере необходимости в течение года, пока не исчерпаете лимит.
Дополнительный взнос 1%
Его можно учесть либо в году, за который он рассчитан, либо в следующем — по выбору ИП, но не дважды. Например, 1% за 2026 год можно использовать:
- в 2026‑м — если сумма налогов крупная,
- в 2027‑м — если в 2026 году не исчерпали лимит.
Уменьшение на сумму взносов за сотрудников
Законом предусмотрено два варианта уменьшения страховых взносов:
- Если у ИП есть работники, налог можно уменьшить на взносы не более чем на 50% от суммы налога/аванса.
- Если нет сотрудников — можно довести налог до нуля, если сумма взносов перекрывает его полностью.
Остаток взносов не сохраняется «как остаток», а учитывается в общем объёме за год.
В новой форме декларации по УСН появились отдельные строки для взносов 1% за текущий и предыдущий годы, что позволяет официально переносить неиспользованный остаток 1% между годами — но не дважды. Это даёт возможность не платить авансы в течение года
Патент (ПСН)
Стоимость патента (ПСН) тоже можно уменьшить на сумму страховых взносов, подлежащих уплате в период действия патента. При этом:
- с сотрудниками — не более 50% от суммы патента,
- без сотрудников — до нуля.
Для этого нужно подать уведомление в налоговую, где указать период и сумму взносов, которые хотите учесть.
Что нельзя уменьшать
Следует помнить:
- ИП на АУСН и НПД страховых взносов за себя не платят, поэтому и уменьшать налог на взносы не могут.
- ИП на УСН «Доходы минус расходы» и ЕСХН учитывают взносы как расходы, уменьшая на них налоговую базу, но не вычитают сумму взносов из итогового налога, как на УСН «Доходы».
ИП на УСН "Доходы". Доход за 2026 год на данный момент 1 500 000 р.
Страховые взносы (57 390 р.) оплачены.
Как платить налоги в 3 квартале?
1% свыше 300 т.р. = 12 000 р. Я могу их уплатить до 01.07.27.
Налог на УСН 1 500 000 р. * 6% = 90 000 р. Я могу его уменьшить на страховые взносы (57 390 р.).
Могу ли я его сейчас уменьшить на 1% свыше 300 т.р. (на 12 000 р. в моем примере) и заплатить сейчас 90 000 - 57 390 - 12 000 = 20 610 р.?
Или чтобы уменьшить, надо этот 1% заплатить сейчас?
И как платить УСН? Просто пополнить ЕНС?
И чуть добавят, если 1% платит.