Электронный документооборот
 Учет и отчетность
 Проверка контрагентов
 Торговля и ритейл
 Автоматизация бизнеса
 Управление HR‑процессами
 Участие в закупках
 Коммуникации
 Сделки с недвижимостью
 Банковские услуги
 Поиск клиентов
 Маркировка товаров
 Информационная безопасность


За последние три года российский рынок по продаже пива сократился почти на 23%. Отрасль сильно просела в пандемию и не смогла восстановиться из-за ужесточения законодательства. При этом производство пива за тот же период уменьшилось всего на 2% и уже возвращается к прежним показателям.
Аналитики проекта API Контур.Фокуса изучили, как менялся рынок российского пивного бизнеса с января 2020 года по сентябрь 2023 года.
А эксперты Контур.Маркета оценили динамику продаж отечественного и импортного пива. Они проанализировали данные 100 000 онлайн-касс по всей России за неполный 3 квартал 2023 года и сравнили с 3 кварталом 2022 года. В сравнении с аналогичным периодом прошлого года, продажи пива уменьшились на 22%, при этом средняя цена выросла на 5%. Больше интересных цифр — в исследовании.
Какие перемены произошли на пивном рынке
В выборку вошли организации со следующими ОКВЭД: “Продажа пива”, “Деятельность агентов по оптовой торговле пивом”, “Торговля оптовая пивом”, Торговля розничная пивом в специализированных магазинах” и “Производство пива”.
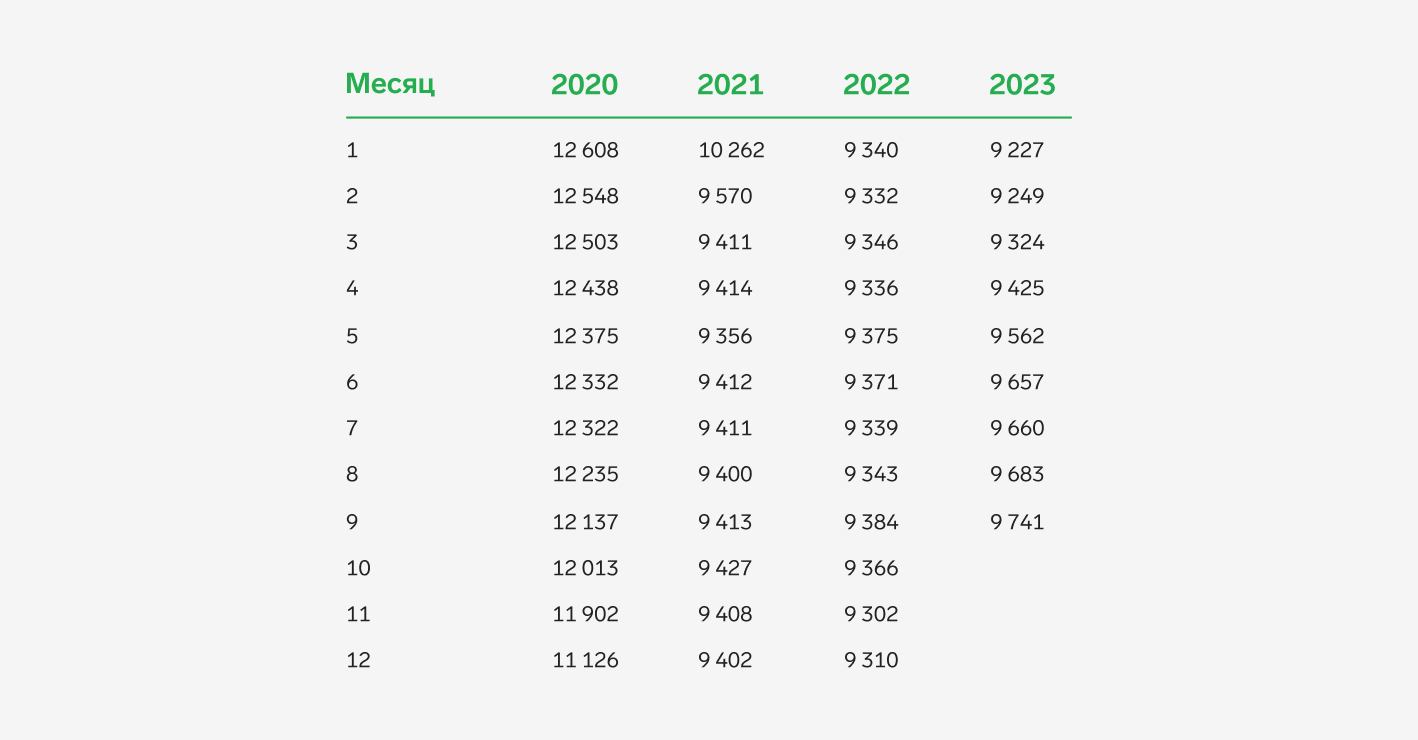
Как показало исследование, самым сложным периодом для биршопов стал 2020 — 2021 годы. Количество компаний уменьшалось ежемесячно и эта тенденция продолжается. Так, в январе 2020 года 12 608 компаний, а в январе 2023 — 9 227. Но стоит отметить, что в 2023 году отрасль стала медленно оживать — положительная динамика наблюдается с января. Если на начало 2023 года насчитывалось 9227 компаний такого профиля, то в сентябре 2023 уже 9 741.
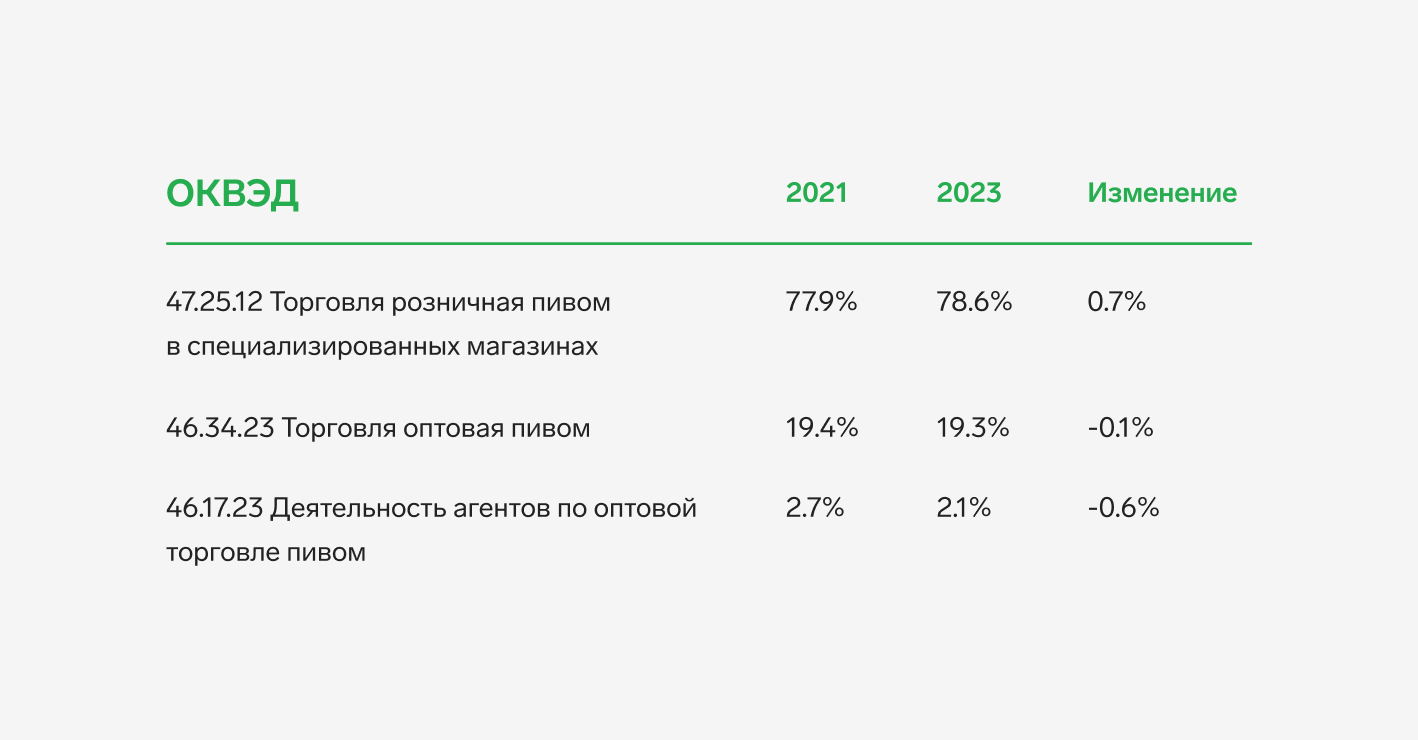
Что касается распределения доли юрлиц и ИП в этом сегменте, то из количество ИП за рассматриваемый период выросло 1,7%, а количество ИП сократилась на 1,7%.

Розничная торговля за последние 3,5 года показала рост на 0,7%. При этом оптовая торговля пивом сократилась на 0,1%, деятельность агентов по оптовой торговле пивом — уменьшилась на 0,6%.
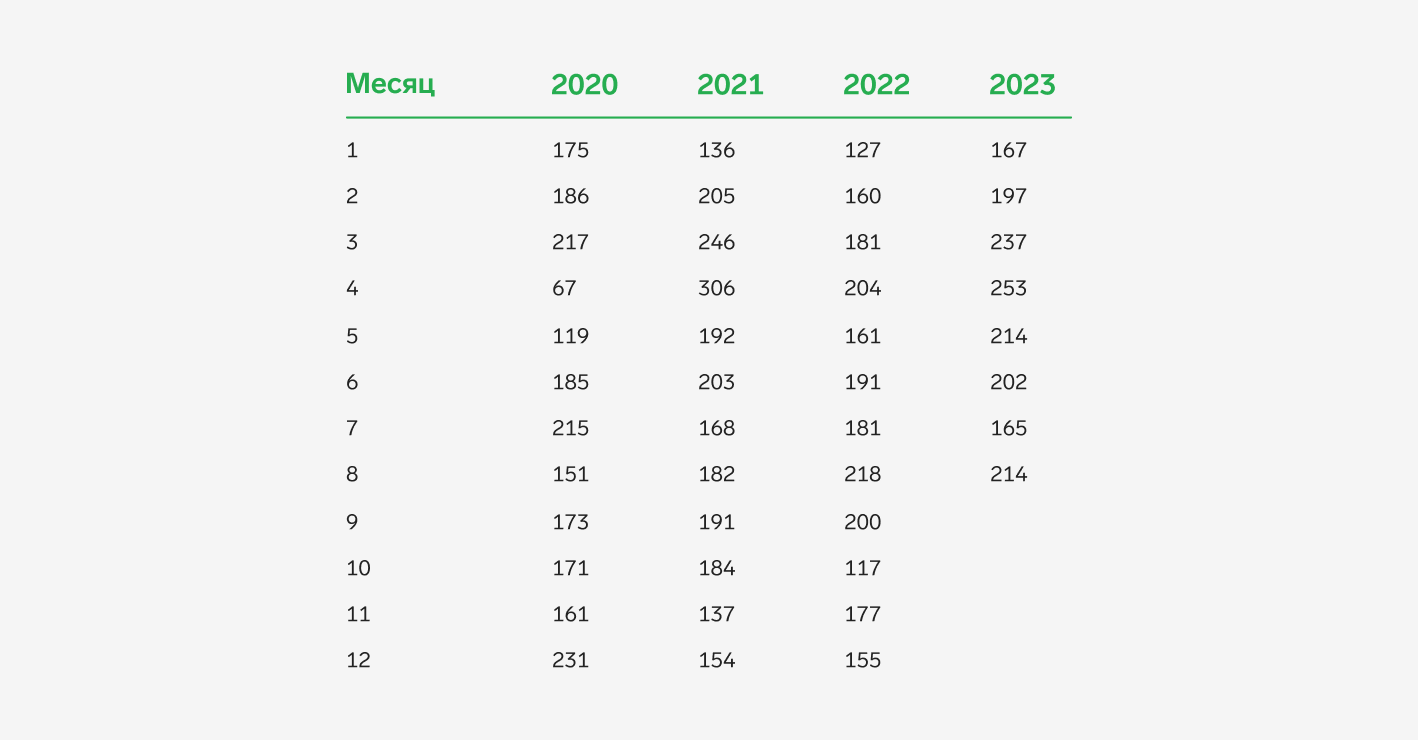
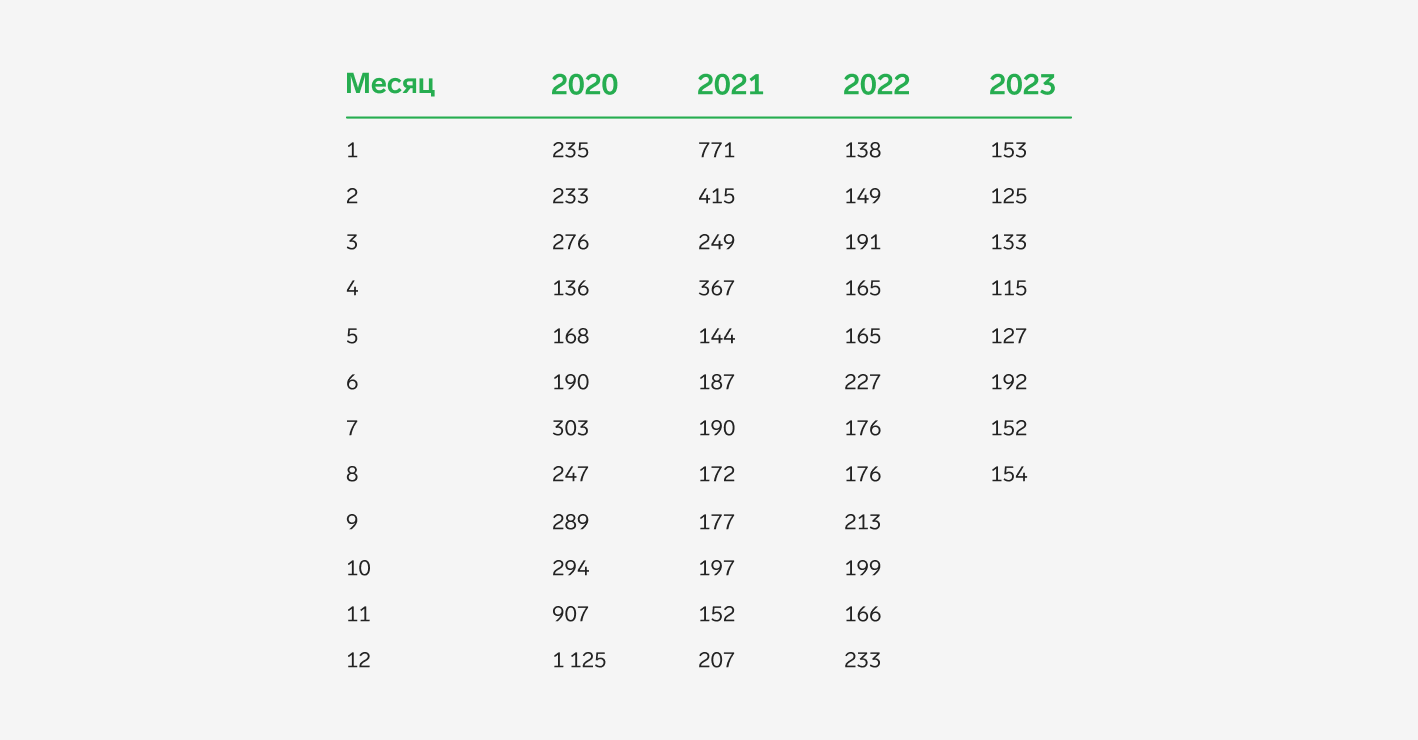
Если говорить про количество регистраций и ликвидаций, то закрытия заметно превысили открытия: 8 076 компаний пришли на рынок, 10 980 компаний его покинули.
Наибольшее количество регистраций отмечено в августе 2022 года. Рекордное количество ликвидаций — на декабрь 2020 года, когда с рынка ушли сразу 1225 компаний.
В каких регионах больше всего точек по продаже пива
В тройку лидеров по объему пивного рынка попали Краснодарский край с 696 компаниями такого профиля. А также Москва и Московская область, где продажей пива занимаются 596 и 544 организации соответственно.

В каких регионах самый маленький пивной рынок
На Байконуре и Чукотском автономном округе не представлено ни одной компании, которая занимается продажей пива. В Ненецком автономном округе есть всего одна организация такого профиля.

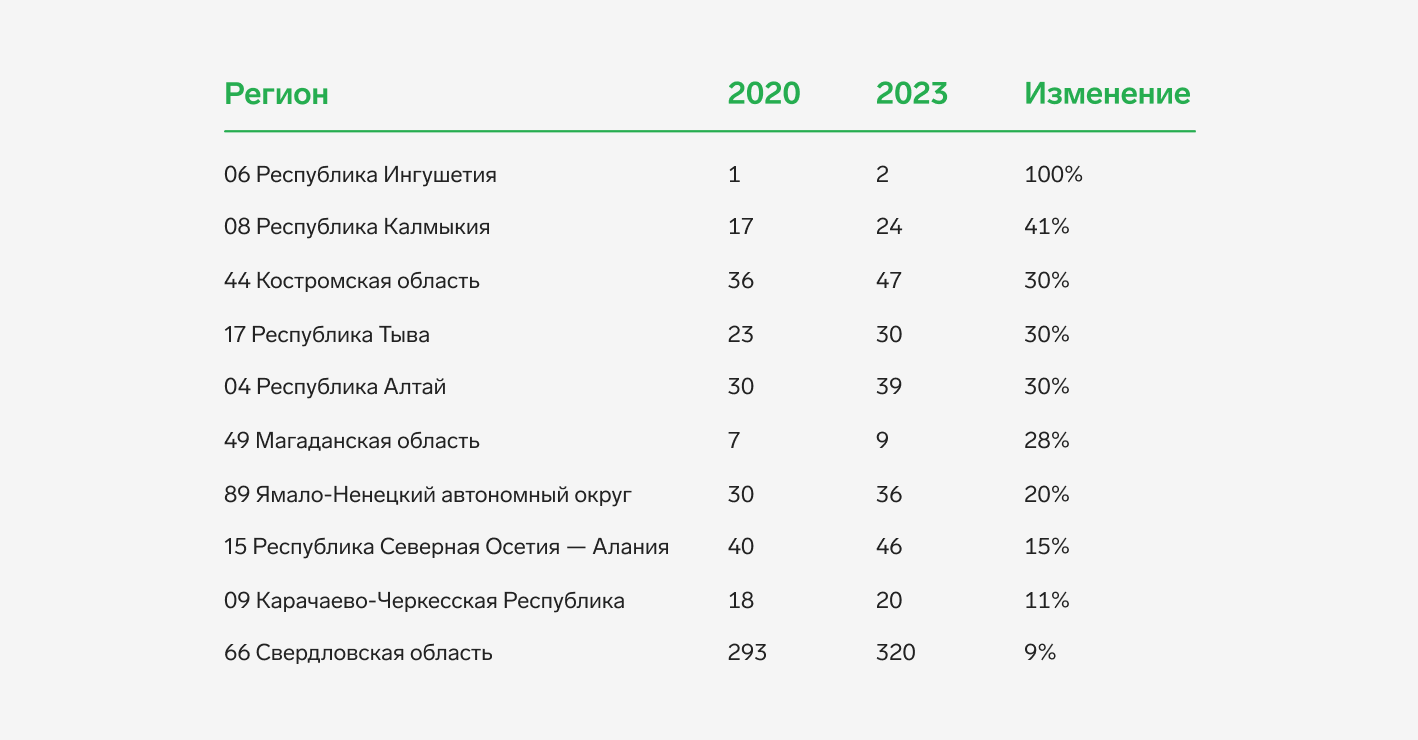
Также аналитики выделили ряд регионов, где бизнес на продаже пива развивается активнее всего. Так, в Ингушетии за последние 3,5 года количество таких компаний увеличилось вдвое, в Калмыкии почти на половину, в Костромской области на треть.
Как изменился рынок по производству пива
С января 2020 года по сентябрь 2023 года количество компаний, производящих пиво, сократилось на 2,3%. Сильнее всего рынок просел в начале 2023 года — производством пива занимались только 1902 компании, столько же как январе 2020. Но, начиная с весны отрасль стала быстро возвращаться к прежним показателям и продолжает показывать положительную динамику.

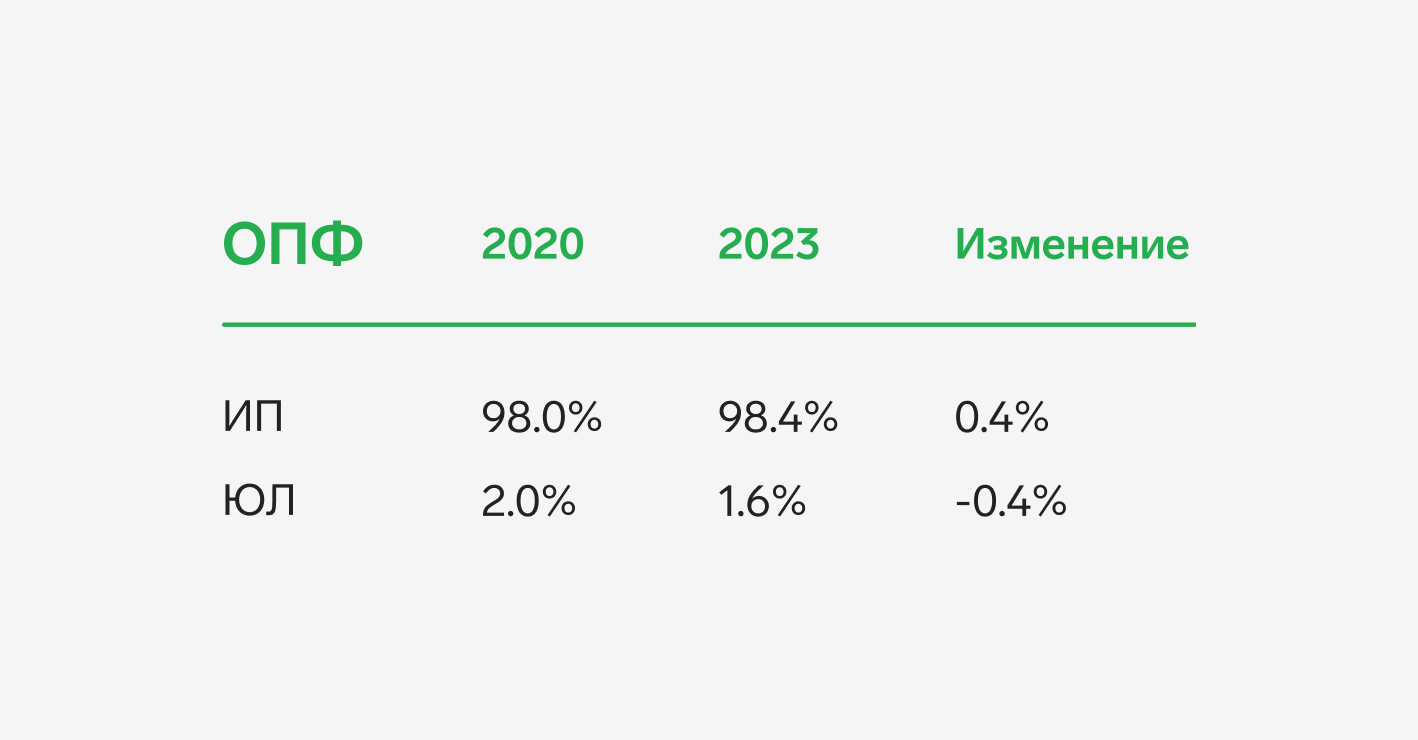
Что касается соотношения ИП и юрлиц в этом сегменте, то предприниматели занимают меньшую долю рынка и их количество только падает — за рассматриваемый период пивное производство закли 0,4% ИП. Зато юрлиц прибавилось на 0,4%.
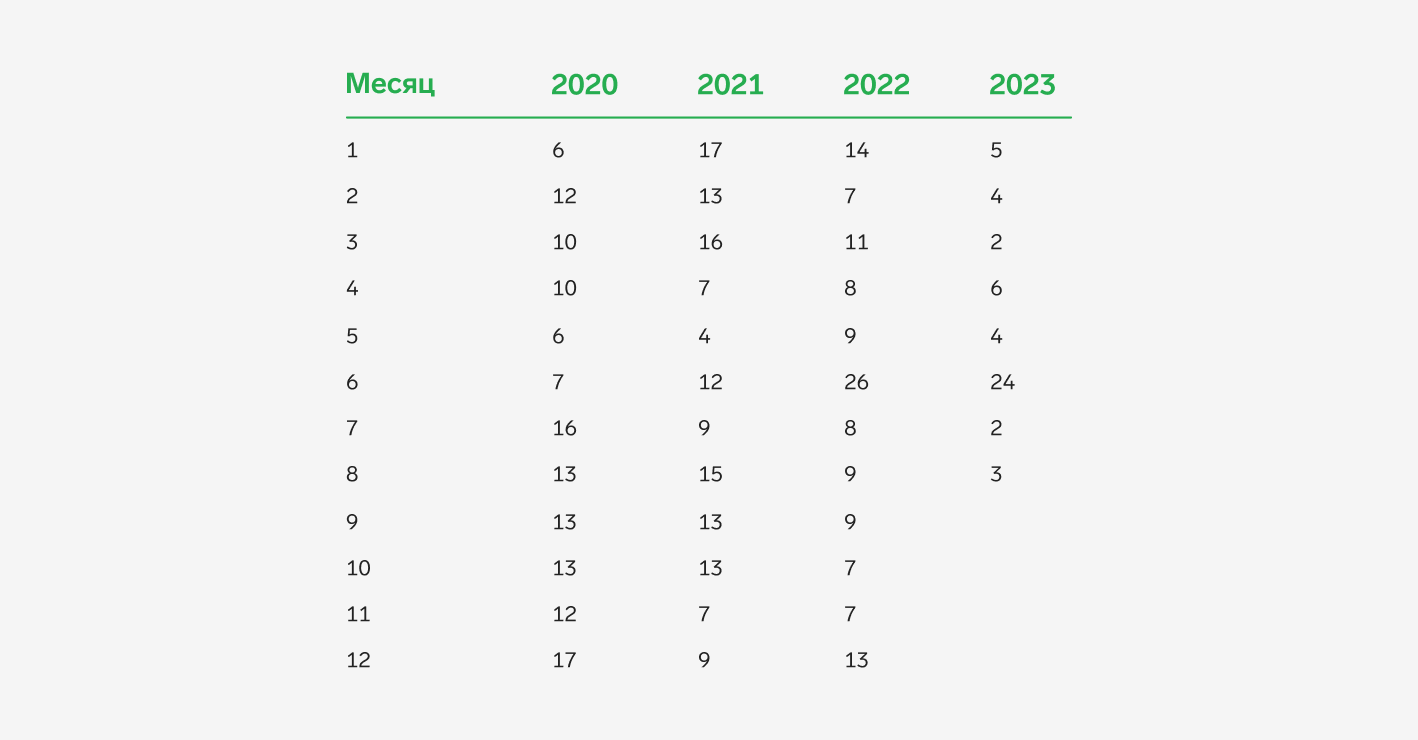
За рассматриваемый период, с января 2020 года по сентябрь 2023 года на рынок пришли 473 производителя пива. При этом закрывшихся компаний оказалось меньше — 448.
Пик ликвидаций пришлось на июнь 2022 года, когда производство закрыли сразу 26 компаний. Рекорд открытий отметился в июле 2020 года — тогда количество производителей пива выросла на 20 компаний.
В каких регионах больше всего производителей пива
Больше всего производителей пива в Краснодарском крае — 164, Московской и Новосибирской областях — 111 и 95 соответственно.

В каких регионах исчезает производство пива
Как показало исследование, в России есть ряд территорий, где производство пива представлено единичными компаниями. К ним относятся Ненецкий автономный округ, Чеченская республика, Запорожская область и ряд других.
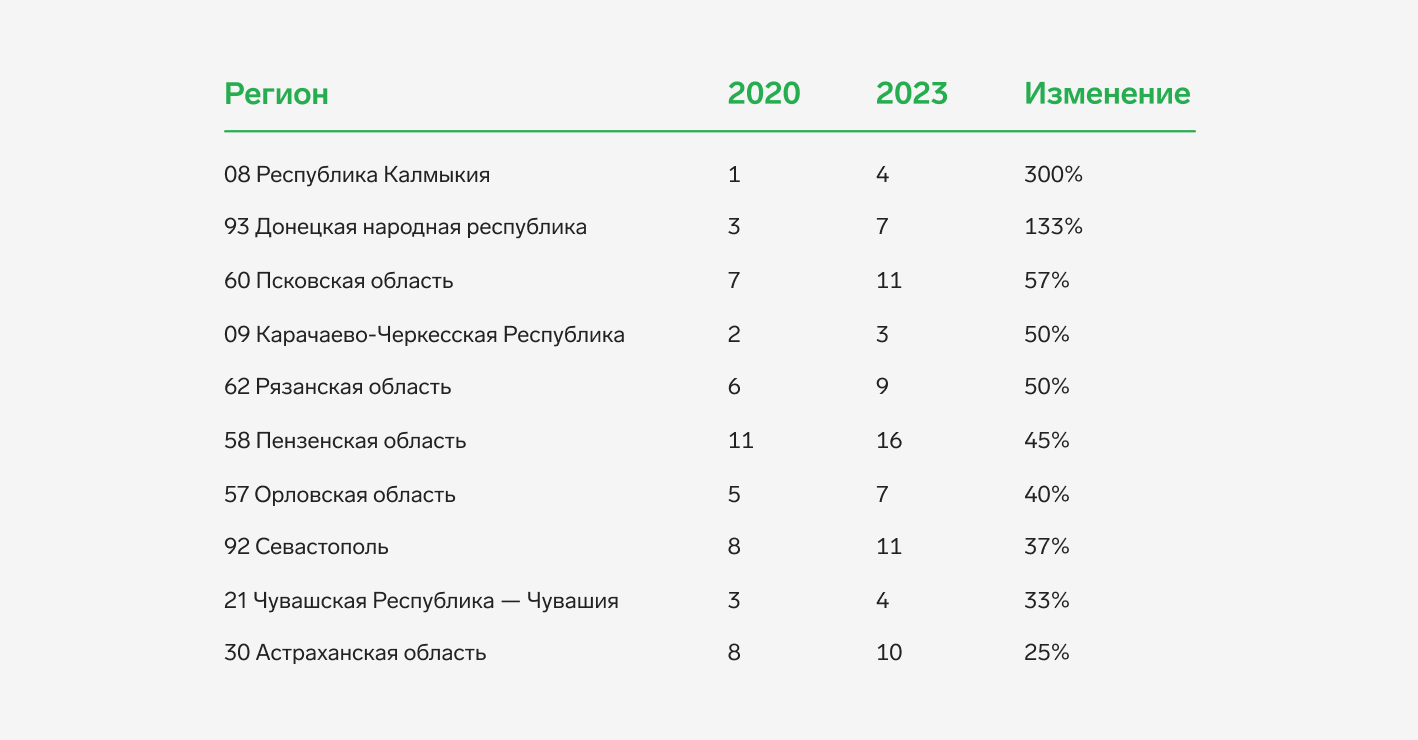
Активнее всего производство пива развивается в Калмыкии, Донецкой народной республике и Псковской области — за последние три года рост компаний такого профиля там составил от 57 до 300%.
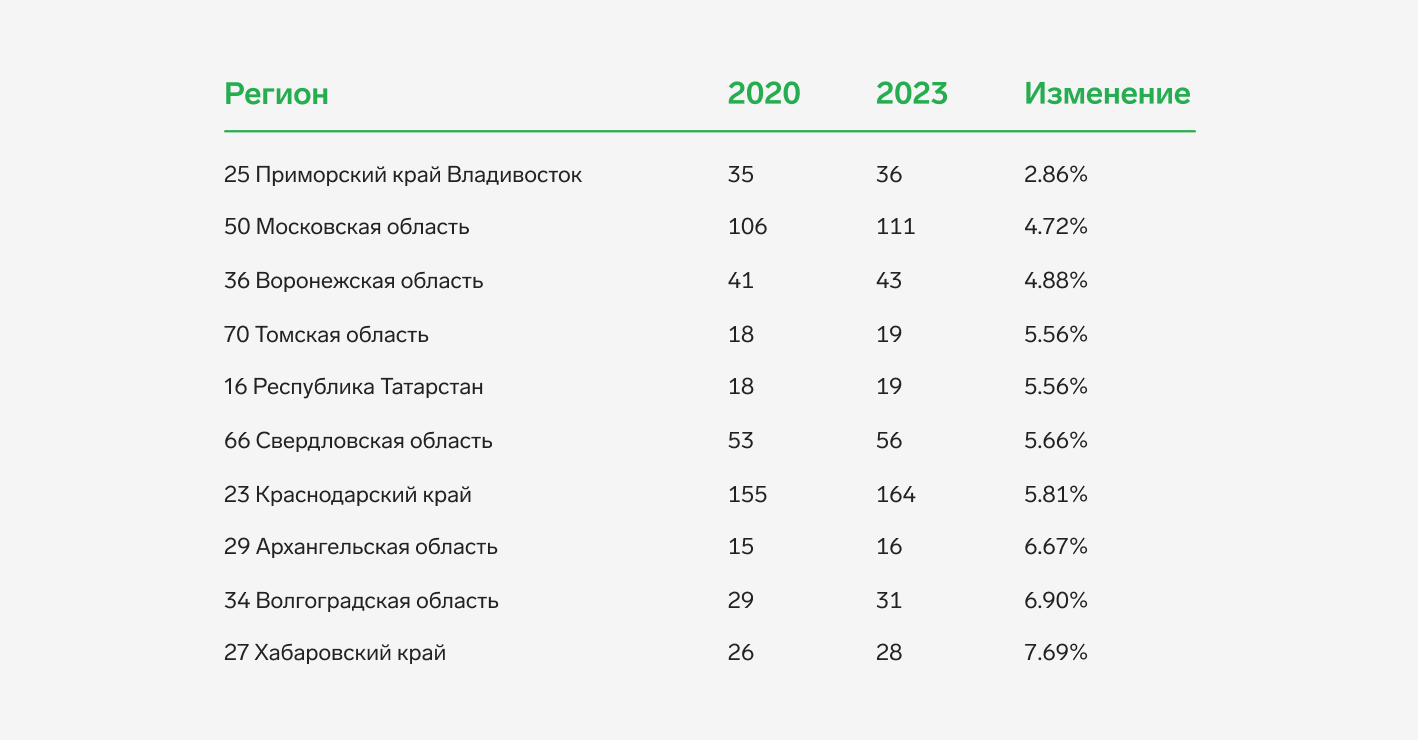
Самые медленные темпы прироста в Приморской крае, Московской и Воронежской областях. В этих регионах количественный рост компаний по производству пива не превышает 5%.
Елена Катаева
Руководитель проекта API Контур.ФокусаУход импортных брендов пива с российского рынка укрепил позиции местных производителей: российский бизнес на пиве постепенно занимает свободные ниши.
Сокращение количества пивных магазинов можно объяснить несколькими причинами. Среди них ужесточение законодательства: поэтапное введение обязательной маркировка пива, которая ведет к удорожанию продукции. Кроме того, на сокращение рынка повлиял введенный в ряде регионов запрет на продажу разливного пива в многоквартирных домах. А также переход к «барной схеме» — многие точки продажи пива «маскируются» под бары, тем самым давая себе возможность круглосуточно продавать пиво и пивные напитки. Вероятно, часть пивных точек, перепрофилировалась в подобный формат.
Любопытно, что успешность пивного рынка зависит от климатических условий и национальных традиций. Как показывает исследование, больше всего биршопов представлено в теплом Краснодарском крае и меньше всего на холодной Чукотке и Ненецком автономной округе.
Динамика продаж по брендам
Эксперты Контур.Маркета проанализировали динамику продаж отечественного и импортного пива: сравнили данные за неполный 3 квартал 2023 года с аналогичным периодом 2022 года.
В 3 квартале текущего года продажи пива оказались меньше на 22%, чем в 3 квартале прошлого года. Средняя цена, напротив, выросла на 5%.
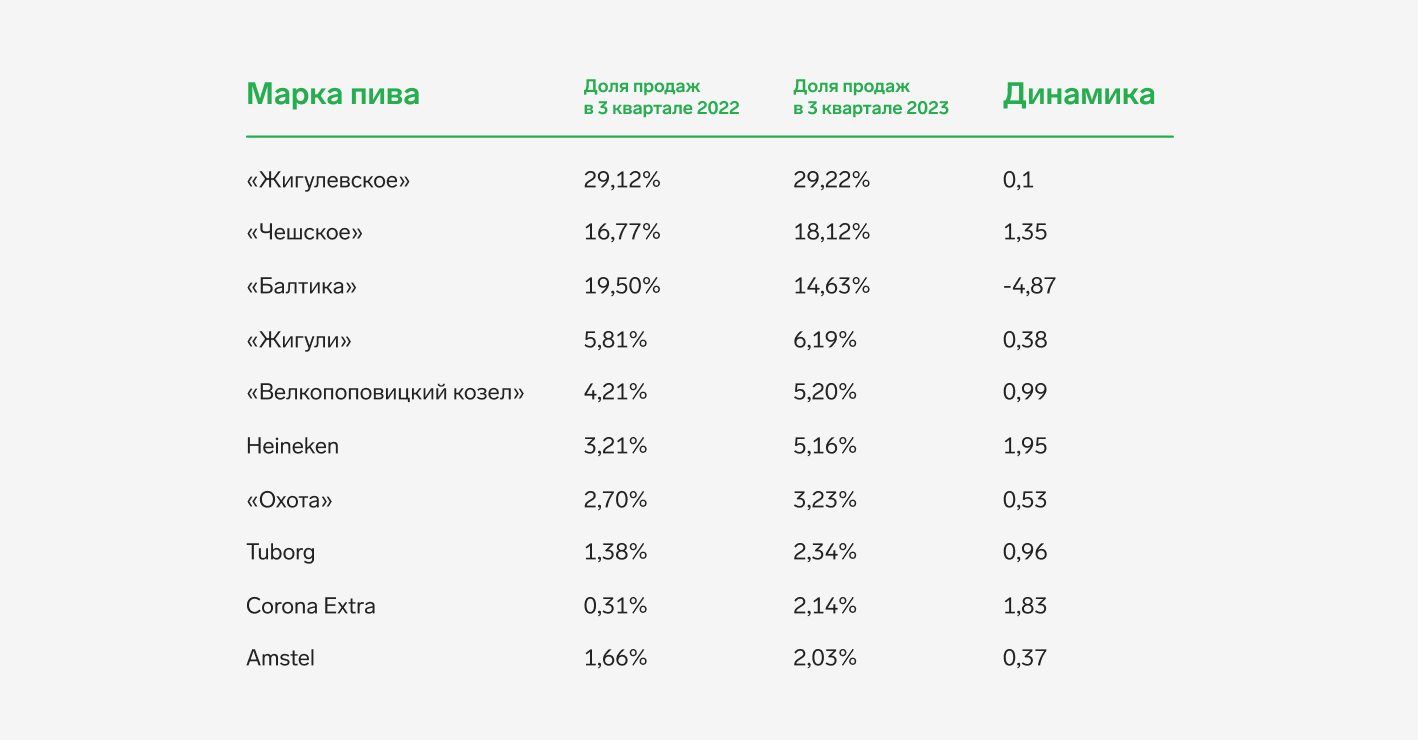
В лидерах по количеству продаж отечественные бренды: «Жигулевское» (29,22% от общей доли проданного пива), «Чешское» (18,12%), «Балтика» (14,63%) и «Жигули» (6,19%).
В таблице показан топ-10 отечественных пивных брендов по доле продаж в 3 квартале 2023 года по сравнению с 3 кварталом 2022 года:
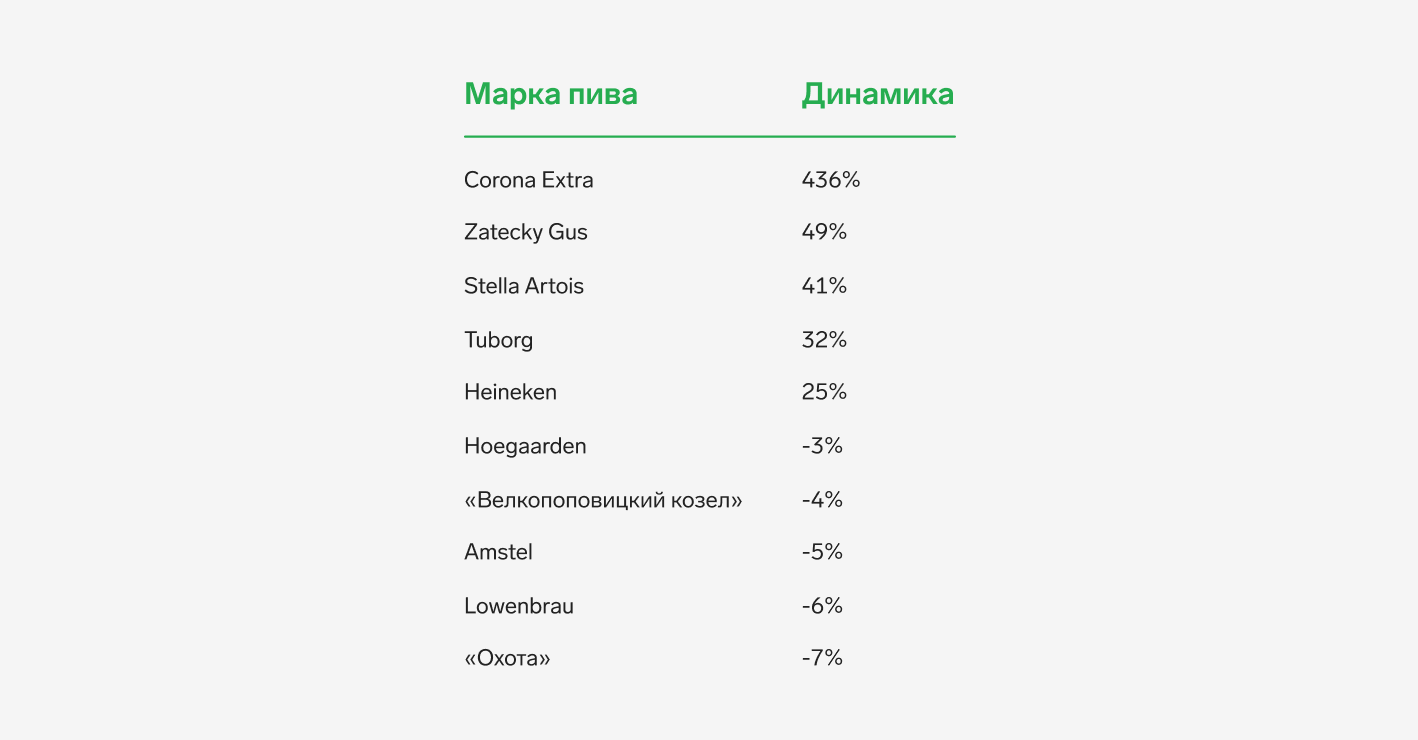
Рейтинг по росту продаж выглядит иначе. Пиво Corona Extra покупали в третьем квартале 2023 года в 4 раза чаще (на 439%), чем за аналогичный период 2022 года. Продажи Zatecky Gus выросли на 49%, Stella Artois — на 40%.
В таблице смотрите топ-10 пивных брендов по динамике количества продаж в 3 квартале 2023 года по сравнению с 3 кварталом 2022 года:
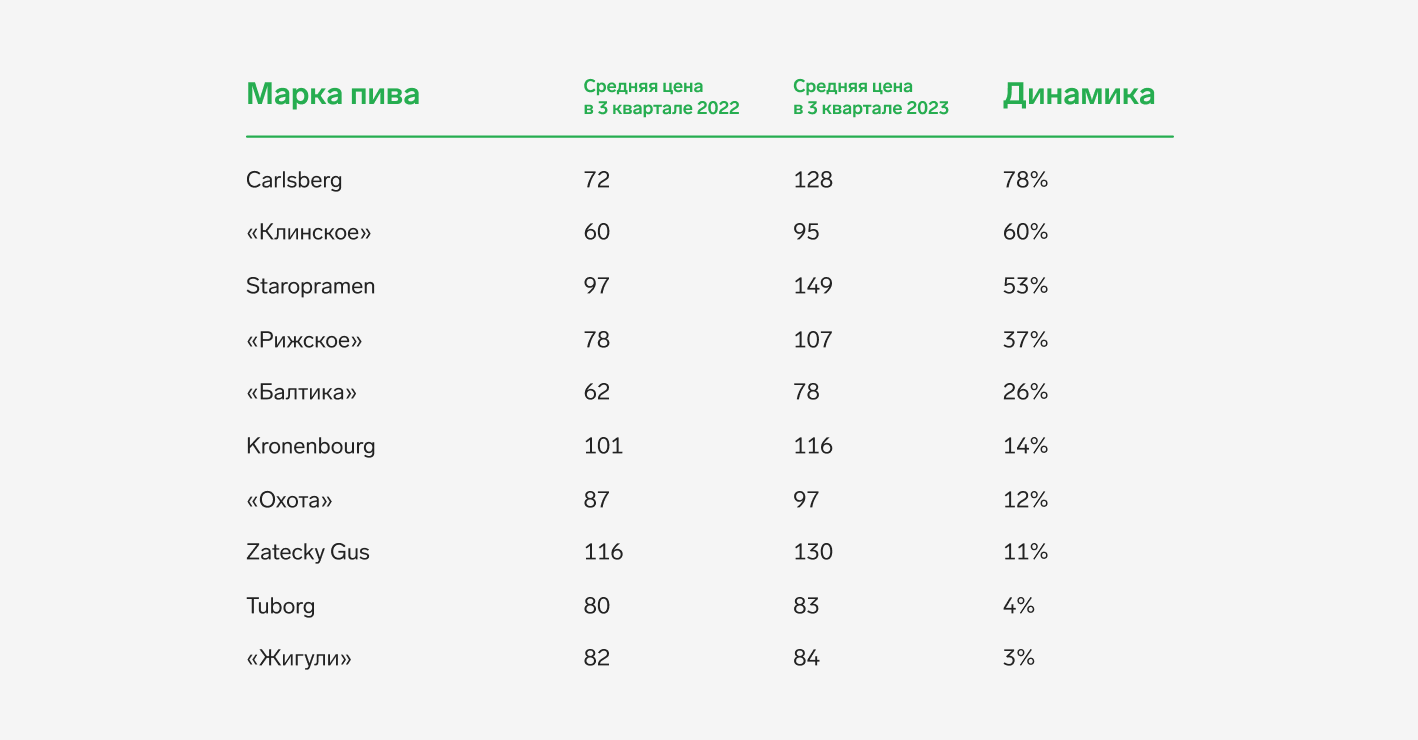
Средняя цена за 0,5 л пива Carlsberg выросла на 78%: в 3 квартале прошлого года покупатели приобретали в среднем за 72 рубля, а в 3 квартале этого года — уже за 128 рублей. Стоимость «Клинского» выросла на 60%, а Staropramen — на 53%.
В таблице показан топ-10 пивных брендов по динамике средней стоимости за 0,5 л в 3 квартале 2023 года по сравнению с 3 кварталом 2022 года:
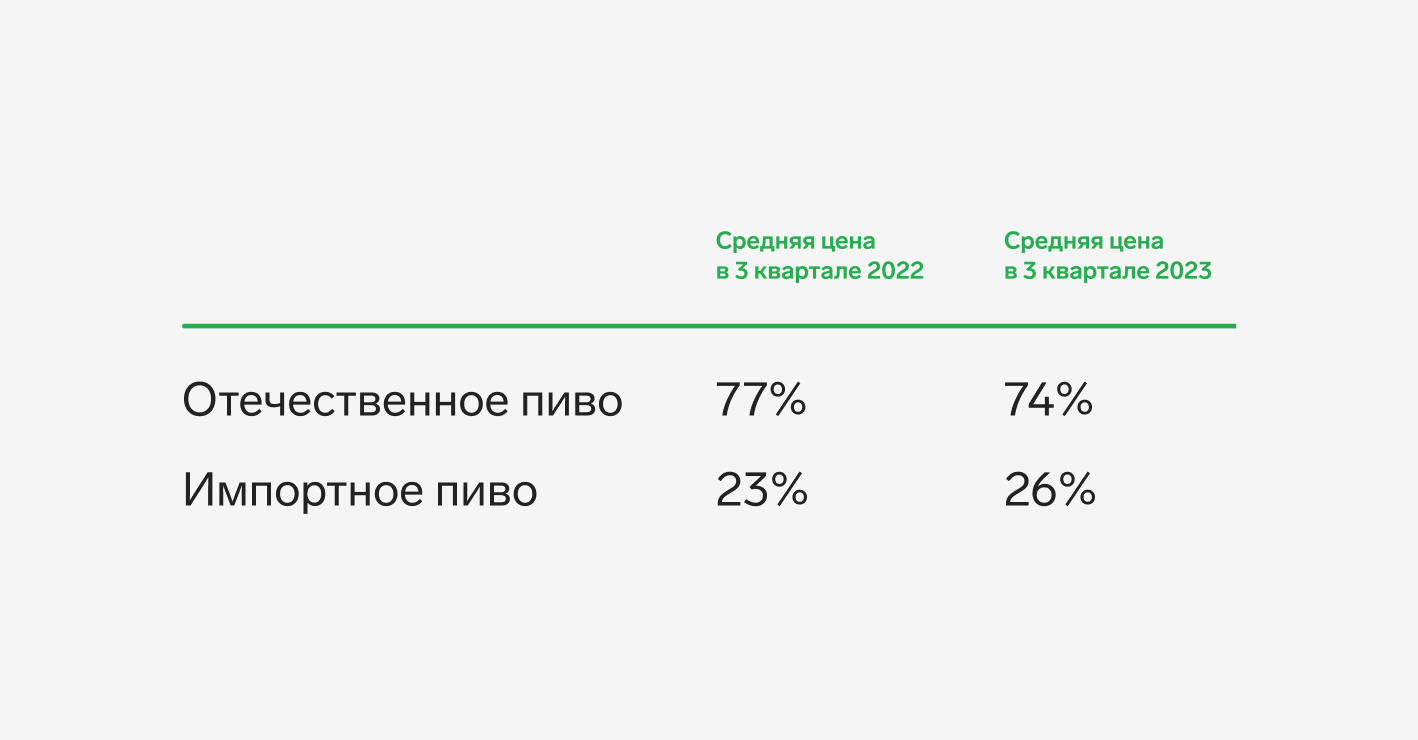
В таблице смотрите динамику общей доли в количестве продаж отечественного и импортного пива:
Комментирует Дарья Жигалина, аналитик системы сервисов для автоматизации бизнеса Контур.Маркет:
Наиболее заметно цена выросла на пивные бренды, которые ушли с рынка РФ. При этом на отечественные бренды цены оставались более или менее стабильны. Несмотря на это доля отечественного пива в магазинах и заведениях снизилась на 3% по сравнению с 3 кварталом 2022 года, а доля импортного пива стала выше на 3%. Возможно, это связано с появлением альтернативных брендов из дружественных стран, например мексиканского пива «Корона Экстра».