Электронный документооборот
 Учет и отчетность
 Проверка контрагентов
 Торговля и ритейл
 Автоматизация бизнеса
 Управление HR‑процессами
 Участие в закупках
 Коммуникации
 Сделки с недвижимостью
 Банковские услуги
 Поиск клиентов
 Маркировка товаров
 Информационная безопасность




В III квартале существенно выросло число требований по декларации по НДС. А наличие в ЕГРЮЛ пометки о недостоверности сведений теперь может стать основанием для исключения компании из реестра. Кроме того, внесены поправки в правила заполнения счетов-фактур. Все эти изменения прокомментировала заместитель начальника отдела методологии автоматизации камерального контроля Управления камерального контроля ФНС России.
НДС: требований стало больше
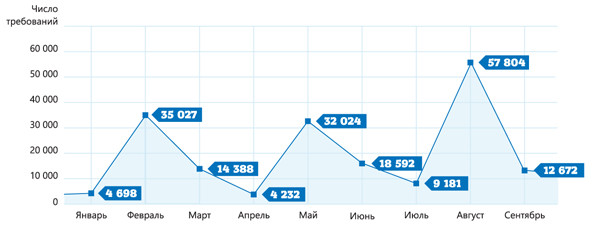
По данным системы Контур.Экстерн, в августе 2017 года налогоплательщики получили рекордное количество требований по расхождениям в декларациях по НДС. Такой рост количества требований может быть связан с тем, что требования о представлении пояснений по выявленным расхождениям стали направляться и продавцу, и покупателю. Кроме того, больше видов требований стало высылаться в xml-формате.
Динамика количества требований о пояснениях по НДС в xml-формате 2017 году,
по данным сервиса Контур.НДС+
Ситуацию комментирует заместитель начальника отдела методологии автоматизации камерального контроля Управления камерального контроля ФНС России Евгения Юрьевна Асташова:
— По итогам декларационной кампании по НДС за II квартал 2017 года, налогоплательщикам было направлено в автоматизированном режиме столько же требований о представлении пояснений по выявленным расхождениям (далее — требования), сколько и в предыдущий период.
Единственное изменение — в состав требований стали включаться расхождения по разделам 10 и 11 налоговой декларации по НДС (сведения из журнала учета полученных и выставленных счетов-фактур). Напомню, что ранее направлялись только расхождения по книгам покупок и продаж, расхождения по журналу учета полученных и выставленных счетов-фактур в их состав не включались.
Стоит отметить, что в последнее время объемы выявляемых расхождений сокращаются, наблюдается положительная тенденция по устранению расхождений налогоплательщиками. Это говорит о чистоте представляемых в составе декларации по НДС сведений, а также о налоговой грамотности и умении оперативно устранять выявленные несоответствия.
Анализируя направляемые в адрес налогоплательщиков требования, можно сделать вывод, что чаще всего некорректно отражаются коды вида операции (далее — КВО). До сих пор многие неверно указывают данный реквизит в книге покупок и книге продаж, хотя на сайте ФНС России размещены Методические рекомендации по порядку применения КВО. Еще одна массовая ошибка — неверное указании ИНН контрагента.
Читайте также о порядке действий при получении требований от ФНС, и о том, какие КВО нужно указывать, чтобы данные из книг покупок и продаж успешно прошли проверку в информационной системе ФНС.
Пометки о недостоверности сведений в ЕГРЮЛ
Напомним, что с 2016 года любые сведения, включенные в ЕГРЮЛ, могут быть проверены. Основанием могут стать обоснованные сомнения инспекторов в их достоверности или заявления заинтересованных физлиц о недостоверности предстоящих изменений или уже содержащихся в ЕГРЮЛ сведений, информации о давно вышедших участниках организации. Ниже перечислено, какие сведения в ЕГРЮЛ и почему могут быть признаны недостоверными.
Сведения об адресе:
- письма, которые ИФНС высылает компании, возвращаются;
- во время выездной проверки обнаружено, что компании нет по юридическому адресу;
- здания фактически не существует или оно не пригодно для использования, например в ЕГРЮЛ указан номер дома, которого нет, или здание разрушено;
- используется адрес массовой регистрации: 10 и более компаний, зарегистрированных после 01.08.2016, или 50 и более компаний, зарегистрированных до 01.08.2016;
- собственник помещения подал в инспекцию заявление о том, что он не разрешает использовать адрес для регистрации компаний;
- компания расположена в бизнес-центре, но в ЕГРЮЛ указаны только улица и номер дома, а номера офиса нет;
- в здании размещены различные ведомства, воинские части и т.п.
Сведения о директоре:
- директор массовый, то есть руководит 5 и более компаниями, зарегистрированными после 01.08.2016, или 50 и более компаниями, зарегистрированными до 01.08.2016;
- у директора не истек срок дисквалификации;
- директор изменился, а сведения в ЕГРЮЛ не обновили;
- прежний директор сообщил в ИФНС, что данные о нем в реестре недостоверны;
- в ЕГРЮЛ других компаний уже есть пометка о недостоверности сведений о данном директоре.
Сведения об учредителе:
- учредитель массовый, то есть руководит 10 и более компаниями, зарегистрированными после 01.08.2016, или 50 и более компаниями, зарегистрированными до 01.08.2016;
- прежний учредитель сообщил в ИФНС, что данные о нем в реестре недостоверны;
- в ЕГРЮЛ других компаний уже есть пометка о недостоверности сведений о данном учредителе.
Пометки о недостоверности на примере карточки вымышленной компании

Компаний с пометками о недостоверности сведений в ЕГРЮЛ на данный момент достаточно много.
Число пометок о недостоверности сведений в ЕГРЮЛ на примере нескольких отраслей в разных регионах (по данным сервиса Контур.Фокус)

Новое основание для исключения из ЕГРЮЛ
С 1 сентября 2017 года налоговые органы вправе начать процедуру исключения организации из ЕГРЮЛ, если юрлицо в течение шести месяцев с момента внесения в реестр записи о недостоверности не исправит соответствующие сведения. Такие поправки в ст. 21.1 Федерального закона от 08.08.2001 № 129-ФЗ внес Федеральный закон от 28.12.2016 № 488-ФЗ.
— С момента уведомления и до внесения советующей записи в ЕГРЮЛ проходит достаточно времени для того, чтобы налогоплательщики могли исправить некорректные данные, — поясняет Евгения Юрьевна Асташова. — При этом уведомление направляется на все известные адреса как юрлица, так и его учредителей (участников), а также лиц, имеющих право действовать без доверенности от имени указанного юрлица, в том числе по адресу электронной почты этого юрлица, если такие сведения есть в ЕГРЮЛ.
Если сведения в реестре не исправляются, налогоплательщик будет ликвидирован. При этом право на ликвидацию налогоплательщиков на основании внесения записи в ЕГРЮЛ будет применяться так, чтобы не допустить неправомерной ликвидации компании.
Доверие налогового органа к налогоплательщику, контрагенты которого ликвидированы, будет минимальным, что приведет к максимальному контролю в отношении представляемой информации. Поэтому при заключении договоров следует обращать особое внимание на контрагентов, у которых внесена соответствующая запись в ЕГРЮЛ.

Проверку сведений в ЕГРЮЛ и внесение пометки об их недостоверности регламентируют в том числе следующие нормативные документы:
- Федеральный закон от 08.08.2001 № 129-ФЗ в ред. Федерального закона от 28.12.2016 № 488-ФЗ;
- Приказ ФНС РФ от 11.02.2016 № ММВ-7-14/72@;
- письмо ФНС РФ от 03.08.2016 № ГД-4-14/14126@;
- письмо ФНС РФ от 03.08.2016 № ГД-4-14/14127@.
Как избежать исключения компании из ЕГРЮЛ на основании недостоверных сведений
- Своевременно уведомляйте налоговые органы об изменении сведений о компании: адреса, директора или учредителя.
- Проверяйте выписку по своей компании, а также по компаниям контрагентов не реже чем раз в полгода, а лучше ежеквартально. Сведения в ЕГРЮЛ могут содержать пометку о недостоверности, однако уведомление от ИФНС может по каким-то причинам не дойти до вас.
- Бесплатно электронную выписку можно получить на сайте nalog.ru через сервисы «Риски бизнеса: проверь себя и контрагента» и «Предоставление сведений из ЕГРЮЛ/ЕГРИП». Быстрая проверка контрагентов доступна абонентам следующих сервисов: Контур.Фокус, Контур.Экстерн, Контур.НДС+.
- При получении уведомления о необходимости представления в регистрирующий орган достоверных сведений, представьте их в налоговый орган в течение 30 календарных дней с момента направления такого уведомления (п. 6 ст. 11 Федерального закона от 08.08.01 № 129-ФЗ). Сообщите в инспекцию новые данные или отправьте пояснения о достоверности сведений, например о том, что компания действительно располагается по этому адресу.
Адрес в счете-фактуре в соответствии с ЕГРЮЛ (ЕГРИП)
С 01 октября 2017 года вступили в действие изменения в Постановление Правительства РФ от 26.12.2011 № 1137 (внесены Постановлением Правительства РФ от 19.08.2017 № 981). В частности, в строках 2а и 6а счета-фактуры теперь необходимо указывать адрес в соответствии с ЕГРЮЛ или ЕГРИП (пп. «г» и «к», п. 1 раздела II Правил заполнения счета-фактуры). В связи с этими поправками возникают следующие вопросы. Какие последствия для покупателя может иметь неверное указание адреса (продавца или покупателя)? А также не будет ли ошибкой отражение полного адреса контрагента ИП в счете-фактуре, поскольку в ЕГРИП адрес ИП указывается только до населенного пункта (не включает улицу, дом, квартиру)?
— Ошибки в счетах-фактурах, которые не мешают при проведении налоговой проверки идентифицировать продавца, покупателя, наименование товаров (работ, услуг), имущественных прав, их стоимость, а также налоговую ставку и сумму налога, предъявленную покупателю, являются легкоустранимыми. А сведения, в которых допущены эти ошибки, не относятся к обстоятельствам, с которыми НК РФ связывает наступление налоговых последствий.
В любом случае ошибки в указании адресов поставщика и покупателя сделки не препятствуют установлению и проверке контрагентов, а также не являются основанием для отказа в принятии к вычету сумм НДС. Указание наиболее полных реквизитов налогоплательщика, например адреса индивидуального предпринимателя, также не является ошибкой, которая приводит к налоговым последствиям, — уточняет Евгения Юрьевна Асташова.